
Actualidad
OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión, una unidad fiscalizable distinta de su central cuyos residuos debía registrar y declarar aparte.
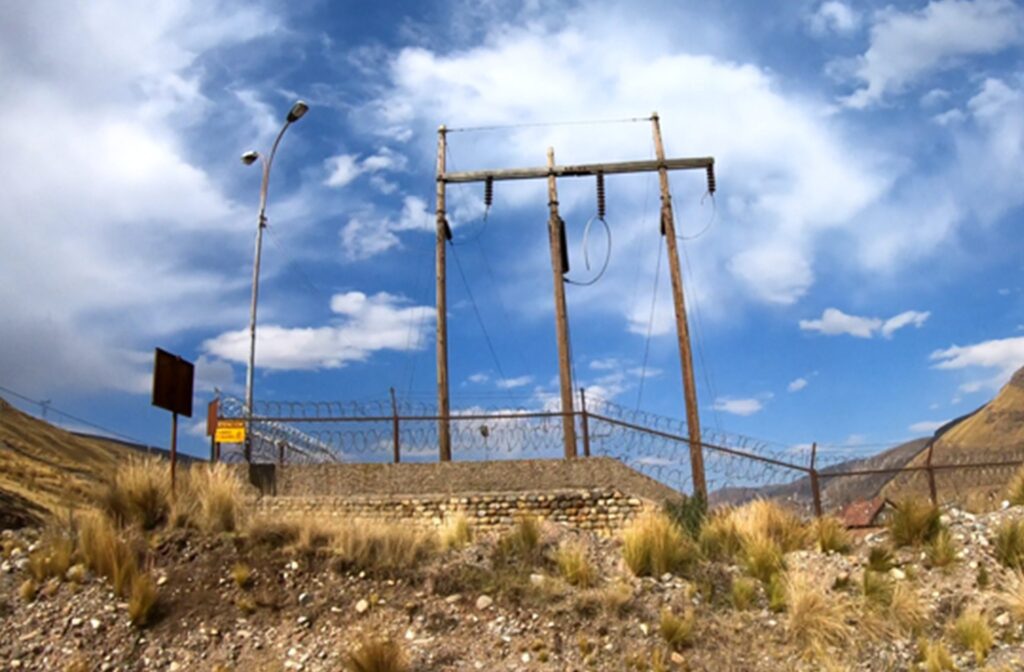
El Tribunal de Fiscalización Ambiental de OEFA confirmó la responsabilidad de Empresa Comunal Hidroeléctrica San Cristóbal de Rapaz S.R.L. – Hidroeléctrica Rapaz S.R.L. (Rapaz) por 7 infracciones en su Línea de Transmisión 33/10 KV S.E. Rapaz II – S.E. Iscaycruz, en el distrito y provincia de Oyón, en Lima, y redujo 4 de las 7 multas: la multa total pasa de 3,949 a 3,556 UIT, vigentes a la fecha de pago.
La decisión consta en la Resolución N° 603-2026-OEFA/TFA-SE. La responsabilidad la había declarado la Dirección de Fiscalización y Aplicación de Incentivos de OEFA, que luego declaró infundada la reconsideración de Rapaz con la Resolución Directoral N° 1007-2026-OEFA/DFAI. Con la resolución queda agotada la vía administrativa. Las 7 infracciones son 3 de residuos sólidos, 2 de monitoreo de radiaciones no ionizantes y 2 de presentación del Informe Ambiental Anual.
Registro y declaración de residuos separados por unidad fiscalizable
Rapaz es titular de la Línea de Transmisión y de la Central Hidroeléctrica Rapaz (CH Rapaz). Para el Tribunal, son unidades fiscalizables distintas y fuentes generadoras de residuos distintas, porque en ellas se realizan actividades eléctricas diferenciables, la generación y la transmisión, y cada una cuenta con su propio instrumento de gestión ambiental. La información de los residuos de la Línea de Transmisión no se da por incluida en la de la CH Rapaz.
Registro interno de residuos sólidos
OEFA supervisó la Línea de Transmisión del 13 al 20 de mayo de 2024. En el acta del 20 de mayo de 2024 requirió los registros internos de residuos sólidos de la Línea de Transmisión de 2022, 2023 y 2024, con un plazo de diez (10) días hábiles que venció el 3 de junio de 2024. Rapaz respondió el 5 de junio de 2024 con registros que solo se refieren a la CH Rapaz.
El Tribunal resolvió que el registro interno del literal b) del artículo 48.1 del Reglamento de la Ley de Gestión Integral de Residuos Sólidos, aprobado con Decreto Supremo N° 014-2017-MINAM, debe individualizar la información de la instalación o componente supervisado, porque sirve para identificar el origen, el volumen, la peligrosidad y el destino de los residuos de cada instalación. Que los mismos operarios y la misma logística atiendan la central y la línea es una decisión operativa de Rapaz que no la exime de llevar y reportar el registro interno de cada unidad.
La infracción se consumó al vencer el plazo sin la información requerida. Las declaraciones anuales que Rapaz adjuntó a sus recursos no la desvirtúan: tratan de otra materia y llegaron después del inicio del procedimiento sancionador.
Declaración Anual de Manejo de Residuos Sólidos
Rapaz presentó en el Sigersol las declaraciones de 2022 y 2023 el 17 de abril de 2023 y el 11 de abril de 2024, dentro del plazo, pero ambas corresponden a la CH Rapaz y no mencionan la Línea de Transmisión.
El Tribunal distingue al generador, que se identifica en la declaración con su razón social y su RUC, de la fuente de generación, el espacio físico donde se generan los residuos, respecto de la cual se presenta la declaración. La declaración se presenta por cada unidad que cuenta con un instrumento de gestión ambiental, como la Línea de Transmisión.
Rapaz alegó que el Sigersol solo admite el reporte por razón social y RUC. El Tribunal constató que la plataforma permite registrar las plantas asociadas a una empresa, y que la propia Rapaz empezó a registrar de forma diferenciada sus fuentes generadoras a partir de 2026.
Para el Tribunal, la obligación de presentar la declaración se cumple solo si concurren 3 elementos: el plazo, durante los quince (15) primeros días hábiles del mes de abril de cada año; la forma, en formato digital a través del Sigersol, y el modo, con los contenidos mínimos exigidos, diferenciados según la fuente de generación.
Rapaz cumplió el plazo y la forma, pero no el modo. Cada declaración corresponde a un año, y la infracción no se subsana con declaraciones posteriores.
Monitoreo de radiaciones no ionizantes sin sello de acreditación
En la Declaración de Impacto Ambiental de la Línea de Transmisión, Rapaz se comprometió a monitorear las radiaciones no ionizantes con frecuencia anual, en los puntos RIN-01 y RIN-02, y en 3 parámetros: intensidad de campo eléctrico, intensidad de campo magnético y densidad de flujo magnético. Para 2022 y 2023 presentó informes de ensayo emitidos por SGS del Perú S.A.C. y Xertek Life S.A.C.
El Tribunal tuvo esos monitoreos por no realizados. Recordó que la acreditación no es una formalidad accesoria, y que un monitoreo hecho sin ella equivale a la omisión total de la obligación de monitoreo. Ninguno de los informes de ensayo lleva el símbolo de acreditación de INACAL o de un organismo con acuerdo de reconocimiento mutuo, y la mención al pie de página de que la empresa está acreditada no lo sustituye.
La acreditación de un laboratorio, además, cubre solo los parámetros, métodos, matrices y normas técnicas de su alcance, y un ensayo fuera de ese alcance no puede llevar el símbolo de acreditación. Rapaz no probó que en 2022 y 2023 los laboratorios tuvieran métodos acreditados para esos parámetros, y Xertek Life S.A.C. no tenía acreditación para ellos a la fecha de la resolución.
El Informe Ambiental Anual tardío no admite subsanación voluntaria
Rapaz debía presentar el Informe Ambiental Anual de la Línea de Transmisión hasta el 31 de marzo de cada año, como dispone el numeral 119.1 del artículo 119 del Reglamento para la Protección Ambiental en las Actividades Eléctricas, aprobado con Decreto Supremo N° 014-2019-EM. Presentó el de 2022 el 19 de abril de 2023, y el de 2023, el 15 de abril de 2024.
Rapaz invocó la subsanación voluntaria del literal f) del numeral 1 del artículo 236-A del Texto Único Ordenado de la Ley N° 27444, porque entregó los 2 informes antes de la imputación de cargos. El Tribunal evaluó el eximente con el Reglamento de Supervisión, aprobado con la Resolución de Consejo Directivo N° 00019-2025-OEFA/CD, que lo regula en términos más favorables: la voluntariedad depende solo de que la subsanación ocurra antes del inicio del procedimiento sancionador, aunque haya existido un requerimiento previo.
Aun así, lo rechazó. La infracción es instantánea: se consuma al día siguiente de vencido el plazo, y los precedentes de observancia obligatoria del Tribunal excluyen la subsanación voluntaria en las infracciones instantáneas. Tampoco cabe la corrección de la conducta, porque la presentación tardía es la misma acción que configura la infracción.
Que la demora no causara efectos nocivos en el ambiente solo impide aplicar los factores agravantes vinculados a ese daño. No exime de responsabilidad ni de la multa.
4 multas reducidas por menos días de trabajo en el costo evitado
El Tribunal calculó las multas con la «Metodología para el cálculo de las multas base y la aplicación de los factores agravantes y atenuantes a utilizar en la graduación de sanciones», aprobada por la Resolución de Presidencia del Consejo Directivo Nº 035-2013-OEFA/PCD y modificada con la Resolución de Presidencia del Consejo Directivo Nº 024-2017-OEFA/CD. La Resolución de Consejo Directivo N° 0005-2026-OEFA/CD, publicada el 27 de marzo de 2026, derogó esa metodología, pero según su Única Disposición Complementaria Transitoria los procedimientos sancionadores iniciados antes de su entrada en vigencia, como este, se rigen por ella en todas sus instancias.
En 4 multas, el Tribunal redujo los días de trabajo con que la Dirección de Fiscalización y Aplicación de Incentivos calculó el costo evitado, que forma parte del beneficio ilícito. Las 4 multas reducidas son estas:
- Declaración anual de 2022 y 2023: el trabajo de un profesional para preparar y presentar la declaración son 3 días de 8 horas, y no 5, con un día para recopilar y revisar la información, otro para sistematizarla y validarla, y otro para remitirla en el Sigersol y seguir el envío. Las multas bajan de 0,346 a 0,208 UIT y de 0,328 a 0,197 UIT.
- Monitoreo de radiaciones no ionizantes de 2022 y 2023: la inducción de seguridad y el reconocimiento del área pertenecen a la planificación, no al muestreo, que pasa de 2 días a 1. Las multas bajan de 1,168 a 1,105 UIT y de 1,123 a 1,062 UIT.
Las otras 3 multas quedan como las fijó la Dirección: 0,647 UIT por el registro interno, y 0,167 y 0,170 UIT por los informes ambientales anuales de 2022 y 2023. Rapaz no cuestionó en concreto el cálculo de la primera. En las de los informes alegó que no hubo daño ambiental, y el Tribunal respondió que la Dirección no activó ningún factor de graduación, que es el componente de la multa donde entra el daño o el riesgo ambiental.
Fuentes
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA deja firme la multa a Avivel por la DAMRS y anula la sanción por negar el ingreso a la supervisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua
 OEFA archiva multa de 133,131 UIT a La Arena por subsanación voluntaria