
Actualidad
OEFA deja firme la multa a Avivel por la DAMRS y anula la sanción por negar el ingreso a la supervisión
OEFA deja firme la multa de 0,313 UIT a Avivel por no reportar la DAMRS de 2021 y anula la de 6,780 UIT por negar el ingreso a la supervisión, cuya imputación vulneró el principio de tipicidad.
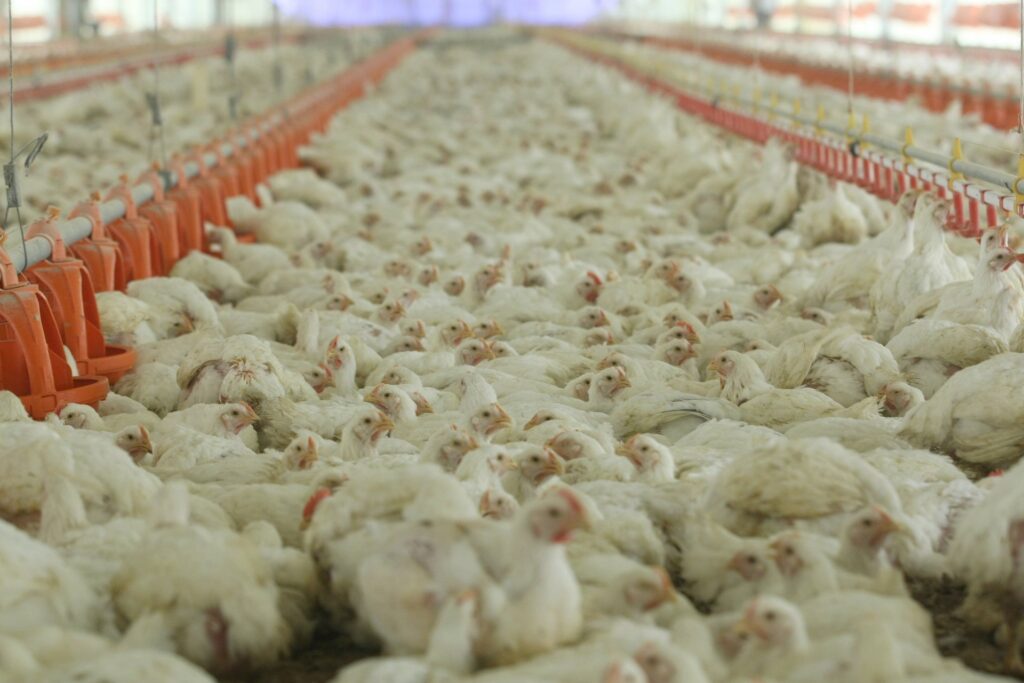
El Tribunal de Fiscalización Ambiental de OEFA confirmó la multa de 0,313 UIT a Avivel S.A.C. por no reportar la Declaración Anual de Manejo de Residuos Sólidos (DAMRS) de 2021 y anuló de oficio la de 6,780 UIT por negar el ingreso a la supervisión de sus planteles de aves, porque esa conducta se imputó con un tipo infractor que no le correspondía.
La decisión consta en la Resolución N.° 606-2026-OEFA/TFA-SE, que resolvió la apelación de Avivel contra la Resolución Directoral N.° 01132-2026-OEFA/DFAI, con la que la Dirección de Fiscalización y Aplicación de Incentivos de OEFA le impuso las 2 multas.
Avivel cría aves en la unidad fiscalizable «Planteles Santa Anita, Buenaventura, Malabrigo y Las Lomas», en el distrito de Quilmaná, provincia de Cañete, que no cuenta con instrumento de gestión ambiental aprobado. Las 2 multas parten de la supervisión que OEFA hizo en esos planteles el 23 y el 24 de mayo de 2023.
Queda firme la multa de 0,313 UIT por la DAMRS de 2021
La primera multa sanciona que Avivel no reportara la DAMRS de 2021 a través del Sistema de Información para la Gestión de Residuos Sólidos No Municipal (SIGERSOL). Según el Tribunal, el generador de residuos sólidos no municipales debe presentar la DAMRS a través del SIGERSOL dentro de los 15 primeros días hábiles de abril de cada año, conforme al literal f) del artículo 55 de la Ley de Gestión Integral de Residuos Sólidos, aprobada por Decreto Legislativo N.° 1278, y a los artículos 13 y 48 de su Reglamento, aprobado por Decreto Supremo N.° 014-2017-MINAM. Para la DAMRS de 2021, ese plazo vencía el 25 de abril de 2022.
Desde 2020, la DAMRS se reporta únicamente a través del SIGERSOL. Para el Tribunal, la infracción del numeral 1.1.2 del cuadro del artículo 135 del Reglamento comprende tanto omitir la DAMRS como no presentarla en el plazo, la forma y el modo exigidos: dentro de ese plazo de abril, en formato digital a través del SIGERSOL y con información verdadera y exacta, porque la DAMRS es una declaración jurada.
El Tribunal desestimó los 2 argumentos de Avivel. El primero era que su cuenta en el SIGERSOL se creó recién en 2022, lo que no hace, por sí solo, inexigible la obligación: Avivel no presentó pruebas ni identificó una circunstancia concreta que demuestre una imposibilidad objetiva, acreditada y no imputable a ella para acceder al SIGERSOL dentro de los 15 primeros días hábiles de abril de 2022.
El segundo era el régimen de adecuación ambiental del Decreto Supremo N.° 006-2024-MIDAGRI, modificado por el Decreto Supremo N.° 005-2025-MIDAGRI. Ese régimen se orienta a la adecuación ambiental de las actividades de los titulares, mientras que la conducta sancionada deriva de una obligación específica en materia de gestión de residuos sólidos. Se estableció en 2024, cuando la DAMRS de 2021 era exigible desde abril de 2022, y ninguna disposición lo extiende a esa obligación ni exime de responsabilidad por incumplirla.
Con este extremo queda agotada la vía administrativa. La multa de 0,313 UIT se calcula con la UIT vigente a la fecha de pago.
Anulada la multa de 6,780 UIT por negar el ingreso a la supervisión
La segunda multa sanciona que Avivel negara el ingreso del equipo supervisor a los componentes priorizados de la unidad fiscalizable. La conducta se imputó como la infracción de negar el ingreso a las instalaciones o infraestructura objeto de supervisión directa, del literal c) del artículo 4 de la Resolución de Consejo Directivo N.° 042-2013-OEFA/CD, que es grave y se sanciona con multa de 2 a 200 UIT.
Según el Acta de Supervisión, Avivel permitió el ingreso del equipo supervisor a la unidad fiscalizable y el inicio de la supervisión, pero condicionó el acceso a los componentes priorizados a su Protocolo de Prevención y Control ante Emergencia Sanitaria de Gripe Aviar. Entre otras medidas, el protocolo exigía a los visitantes una declaración jurada que garantizara un vacío sanitario mínimo de 5 días, entendido como no haber ingresado antes a otras granjas.
El Tribunal señala que la exigencia del vacío sanitario de 5 días no resultaba oponible a OEFA, porque el establecimiento no estaba sujeto a una medida de cuarentena dispuesta por SENASA. Pero la restricción se produjo mediante el protocolo interno de bioseguridad de la propia empresa, y por eso correspondía evaluar los hechos bajo el tipo infractor que describe la obstaculización de las labores de supervisión mediante la exigencia injustificada de requisitos de seguridad y salud establecidos por el administrado, y no bajo el de negar el ingreso.
Como los hechos no correspondían al tipo infractor imputado, la imputación vulneró el principio de tipicidad del numeral 4 del artículo 230 del Texto Único Ordenado de la Ley N.° 27444, Ley del Procedimiento Administrativo General, aprobado mediante Decreto Supremo N.° 006-2026-JUS (TUO de la LPAG).
Por esa razón, el Tribunal declaró la nulidad de oficio de la Resolución Subdirectoral N.° 00111-2026-OEFA/DFAI-SFAP, que imputó la conducta, con la causal del numeral 1 del artículo 10 del TUO de la LPAG. La nulidad alcanza también a la Resolución Directoral N.° 01132-2026-OEFA/DFAI en el extremo que sancionó a Avivel por esta conducta.
El procedimiento administrativo sancionador por esta conducta vuelve al momento en que se produjo el vicio, que el Tribunal sitúa en la imputación de cargos.
Fuentes
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua
 OEFA archiva multa de 133,131 UIT a La Arena por subsanación voluntaria