
Actualidad
OEFA multa a Nor Piel por dos infracciones leves en vez de amonestarla
OEFA multó a Nor Piel por no presentar la Declaración Anual de Manejo de Residuos Sólidos y no contar con personal capacitado, y no la amonestó porque la multa es idónea para disuadir.
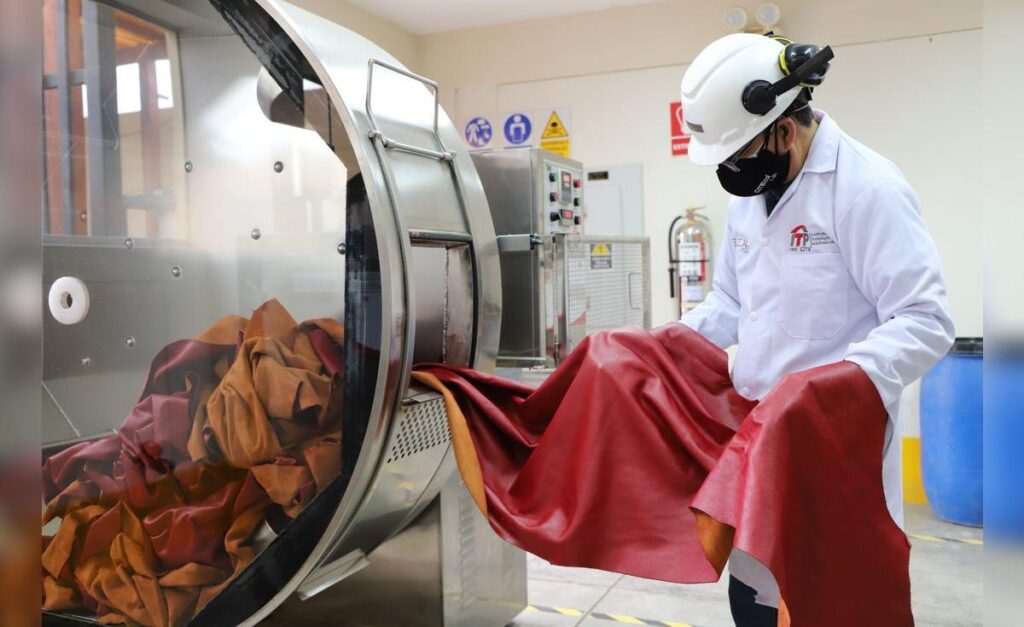
El Tribunal de Fiscalización Ambiental de OEFA confirmó las multas de 0,190 UIT y 0,183 UIT a Nor Piel S.R.L. (Norpiel) por no presentar la Declaración Anual de Manejo de Residuos Sólidos de 2022 y no contar con personal capacitado, 2 infracciones leves por las que la empresa pedía una amonestación.
La decisión consta en la Resolución 601-2026-OEFA/TFA-SE, que resolvió la apelación de Norpiel contra las multas que le impuso la Dirección de Fiscalización y Aplicación de Incentivos de OEFA. Con ella queda agotada la vía administrativa.
Norpiel curte y adoba cueros y adoba y tiñe pieles en la Planta La Esperanza, en el distrito de La Esperanza, provincia de Trujillo, La Libertad. Por las conductas detectadas en una supervisión de julio de 2023, la Dirección le impuso estas 3 multas:
- No realizar los monitoreos de la Declaración de Adecuación Ambiental: 1,298 UIT por no monitorear la calidad de ruido, la calidad de aire, los parámetros meteorológicos, las emisiones atmosféricas y los efluentes del periodo comprendido entre el 28 de enero de 2022 y el 27 de enero de 2023.
- No presentar la Declaración Anual de Manejo de Residuos Sólidos del año 2022: 0,190 UIT.
- No contar con personal capacitado: 0,183 UIT por no tener personal capacitado en los aspectos, normas, procedimientos e impactos ambientales de las actividades de la Planta La Esperanza.
Norpiel reconoció por escrito su responsabilidad por las 3 conductas tras el inicio del procedimiento sancionador, y la Dirección le aplicó una reducción del 50 % de la multa: la de 0,380 UIT por la Declaración Anual de Manejo de Residuos Sólidos quedó en 0,190 UIT, y la de 0,366 UIT por el personal capacitado, en 0,183 UIT.
Según el Tribunal, la apelación cuestionó solo las multas por la Declaración Anual de Manejo de Residuos Sólidos y por el personal capacitado. El Tribunal no se pronuncia sobre lo que el administrado reconoció expresamente mientras no se desista de ese reconocimiento de forma expresa, porque no es materia de la apelación. La responsabilidad de Norpiel por las 3 conductas y la multa de 1,298 UIT por los monitoreos quedaron firmes al no haberse cuestionado en la apelación, conforme al artículo 212 del Texto Único Ordenado de la Ley 27444, Ley del Procedimiento Administrativo General, aprobado por el Decreto Supremo 006-2026-JUS (TUO de la LPAG). El Tribunal dispuso que cada multa se pague con el Código Único de Multa, o el total con el Código Acumulador de Multa, que figuran en el anexo de la resolución.
La casilla electrónica de OEFA excluye el domicilio procesal
Norpiel alegó que se vulneró su derecho de defensa porque OEFA no notificó al domicilio procesal de su defensa técnica, que había señalado en sus descargos. El Tribunal desestimó el alegato.
Norpiel aceptó los términos y condiciones de uso del Sistema de Casillas Electrónicas de OEFA el 25 de setiembre de 2025. Desde esa fecha, la casilla electrónica asignada a Norpiel es su domicilio digital obligatorio, y la notificación por casilla electrónica tiene carácter excluyente respecto de cualquier otro medio de notificación, según los numerales 7.1 y 8.3 del reglamento de casillas electrónicas de OEFA, aprobado por la Resolución del Consejo Directivo 00022-2025-OEFA/CD.
La notificación por casilla electrónica se perfecciona con el depósito del acto en la casilla y el envío de una alerta al correo electrónico y al teléfono celular registrados, y el administrado debe emitir el acuse de recibo dentro de los 5 días hábiles siguientes al depósito, según el artículo 5 de la Ley 31736, Ley que regula la notificación administrativa mediante casilla electrónica.
OEFA notificó por la casilla de Norpiel la resolución subdirectoral que inició el procedimiento sancionador, el informe final de instrucción y la resolución directoral que impuso las multas, y cada notificación tiene su acuse de recibo. La casilla no había sido dada de baja, y la inacción del administrado no afecta la validez de las notificaciones. Norpiel, además, presentó descargos a la resolución subdirectoral y al informe final de instrucción y apeló dentro del plazo, por lo que el Tribunal descartó que quedara en indefensión.
El Tribunal descarta la amonestación para 2 infracciones leves
Norpiel sostuvo que la Dirección debió considerar una amonestación, que es una sanción no monetaria, y que la descartó sin un test de proporcionalidad ni una justificación suficiente.
Las 2 infracciones están calificadas como leves y admiten desde una amonestación hasta una multa con estos topes:
- No presentar la Declaración Anual de Manejo de Residuos Sólidos: hasta 3 UIT, según el numeral 1.1.2 del artículo 135 del Reglamento de la Ley de Gestión Integral de Residuos Sólidos, aprobado por el Decreto Supremo 014-2017-MINAM.
- No contar con personal capacitado: hasta 50 UIT, según el numeral 2.5 del cuadro anexo a la Resolución de Consejo Directivo 004-2018-OEFA/CD.
Para el Tribunal, elegir entre la amonestación y la multa está dentro de la discrecionalidad de la autoridad, que debe ponderar las circunstancias de la infracción. La Dirección eligió la multa porque es idónea para disuadir el incumplimiento de las obligaciones ambientales, porque no presentar la Declaración Anual de Manejo de Residuos Sólidos afectó el seguimiento y la fiscalización ambiental, y para que incumplir no le resulte a Norpiel más ventajoso que cumplir las obligaciones infringidas, como exige el principio de razonabilidad del numeral 3 del artículo 230 del TUO de la LPAG. El Tribunal consideró la multa «debidamente sustentada y resuelta acorde con los principios de razonabilidad y proporcionalidad», y descartó que faltara motivación.
La multa no puede superar el 10 % del ingreso bruto anual
La multa no puede ser mayor al 10 % del ingreso bruto anual que el infractor percibió el año anterior a la infracción, y el administrado debe acreditar esos ingresos, según el numeral 12.2 del artículo 12 del Reglamento del Procedimiento Administrativo Sancionador de OEFA, aprobado por la Resolución de Consejo Directivo 027-2017-OEFA/CD. OEFA pidió a Norpiel sus ingresos brutos de 2022 en la resolución subdirectoral, y el Tribunal comprobó con ellos que la multa no es confiscatoria.
Fuentes
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA deja firme la multa a Avivel por la DAMRS y anula la sanción por negar el ingreso a la supervisión
 OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua