
Actualidad
OEFA multa con 23,848 UIT a Pesquera Hayduk: la multa anulada de 6,206 UIT no la limita
OEFA multó con 23,848 UIT a Pesquera Hayduk por no implementar el tratamiento físico-biológico de sus efluentes domésticos y resolvió que la multa de 6,206 UIT, anulada en 2024, no la limitaba.
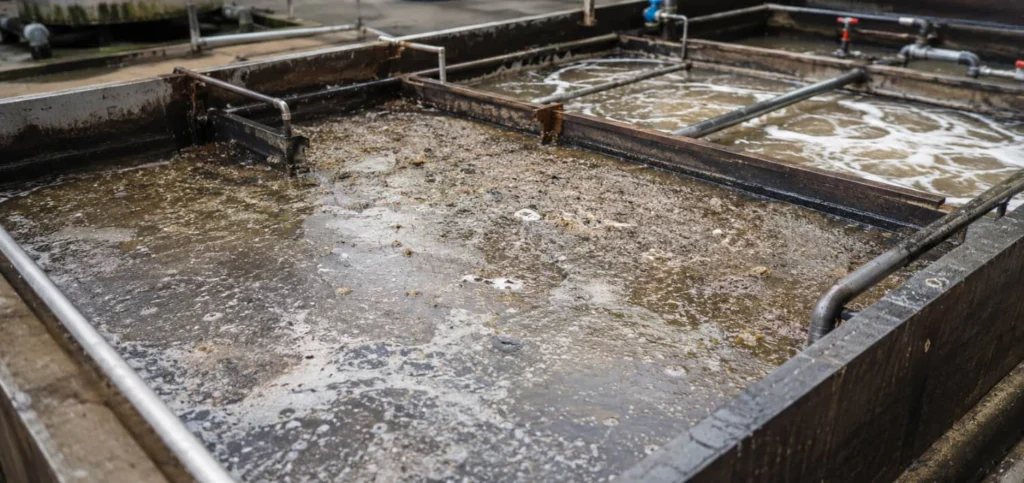
El Tribunal de Fiscalización Ambiental de OEFA mantuvo en 23,848 Unidades Impositivas Tributarias (UIT) la multa a Pesquera Hayduk S.A. porque su establecimiento industrial pesquero de Végueta, en Huaura, no cuenta con un sistema de tratamiento físico-biológico para sus efluentes domésticos, y resolvió que la multa de 6,206 UIT, anulada en 2024, no le servía de tope. Su propio cálculo dio 24,936 UIT, pero no podía empeorar la situación de quien apeló.
La decisión consta en la Resolución N.° 550-2026-OEFA/TFA-SE, que resolvió la apelación de Hayduk contra la Resolución Directoral N.° 00979-2026-OEFA/DFAI, del 29 de mayo de 2026, con la que la Dirección de Fiscalización y Aplicación de Incentivos (DFAI) de OEFA le impuso la multa. El Tribunal revocó esa resolución, pero mantuvo el mismo monto, y con su decisión quedó agotada la vía administrativa.
La conducta sancionada es que Hayduk no cuenta con un sistema de tratamiento físico-biológico para los efluentes domésticos de su establecimiento industrial pesquero de Végueta, en la provincia de Huaura, y en su lugar ha implementado una planta de tratamiento físico-químico, incumpliendo el compromiso asumido en la Actualización del Estudio de Impacto Ambiental Semidetallado (Actualización del EIA) que el Ministerio de la Producción aprobó en 2019. La responsabilidad de Hayduk por esa conducta quedó firme en 2024; esta apelación discutió solo el monto de la multa.
La multa anulada de 6,206 UIT no limita la nueva multa
La primera multa que DFAI impuso a Hayduk por esta conducta, en 2023, fue de 6,206 UIT. En la Resolución N.° 621-2024-OEFA/TFA-SE, del 28 de agosto de 2024, el Tribunal declaró nula esa multa, porque el costo evitado se había calculado con la modificación del instrumento de gestión ambiental, un concepto que no guardaba relación con la obligación incumplida. DFAI volvió a calcular la multa y llegó a 23,848 UIT.
Hayduk alegó que la nueva multa vulnera el principio de prohibición de reforma en peor, recogido en el numeral 237.3 del artículo 237 del Texto Único Ordenado de la Ley N.° 27444, Ley del Procedimiento Administrativo General, aprobado mediante Decreto Supremo N.° 006-2026-JUS, porque supera la multa que se anuló a raíz de su propia apelación.
El Tribunal desestimó el alegato. Esa garantía exige, para aplicarse, una sanción anterior válida con la cual comparar la nueva, y la multa de 6,206 UIT dejó de producir efectos al ser declarada nula. El Tribunal aplicó el precedente administrativo de observancia obligatoria de la Resolución N.° 551-2023-OEFA/TFA-SE, del 21 de noviembre de 2023: cuando se declara nula una resolución que impuso una sanción, desaparecen los efectos de ese extremo y no corresponde reconocer ultraactividad al monto anulado. Para el Tribunal, la diferencia entre ambos montos no deriva del ejercicio del derecho de impugnación, sino de la corrección del vicio advertido en la determinación de la multa.
El costo evitado descuenta solo los equipos iguales o semejantes
Para el Tribunal, el costo evitado comprende las inversiones y gastos que el administrado dejó de realizar para cumplir la obligación ambiental en los términos de su instrumento de gestión ambiental. El Tribunal reconoció que Hayduk ya contaba con la planta de tratamiento físico-químico durante la supervisión de 2021, pero rechazó que el costo evitado se calcule como la diferencia entre el costo del sistema de tratamiento físico-biológico comprometido y el de la planta de tratamiento físico-químico. La inversión en una alternativa tecnológica distinta solo cuenta en la medida en que corresponda, total o parcialmente, a actividades, equipos o recursos iguales o semejantes a los requeridos para alcanzar el escenario de cumplimiento.
DFAI ya había excluido del cálculo los componentes que Hayduk tenía implementados, y el Tribunal concluyó que no calculó el beneficio ilícito como si Hayduk no hubiera hecho inversión alguna.
El Tribunal descartó las tres pruebas con que Hayduk pidió reducir el costo evitado. Los Informes de Ensayo Nros. 20220604-037, 20221222-015 y 20230616-005 dan cuenta de la calidad del efluente en las fechas muestreadas, pero no acreditan que la planta de tratamiento físico-químico tuviera los equipos y procesos comprometidos en la Actualización del EIA, ni que su inversión equivalga a la omitida. El Manual de Operación y Mantenimiento describe los procesos de esa planta, entre ellos una filtración de lecho mixto de arena gruesa y antracita, pero no contiene una comparación técnica que muestre que esa filtración es idéntica o equivalente al filtro de grava comprometido, así que de él no puede concluirse que exista una duplicidad en el costeo de DFAI. Y las órdenes de compra no son comprobantes de pago ni venían acompañadas de facturas, recibos, constancias de pago u otra documentación contable, por lo que no acreditan el costo efectivamente incurrido.
Sin ingresos acreditados no hubo análisis de no confiscatoriedad
Según el numeral 12.2 del artículo 12 del Reglamento del Procedimiento Administrativo Sancionador, aprobado mediante Resolución de Consejo Directivo N.° 027-2017-OEFA/CD, la multa no puede ser mayor al 10 % del ingreso bruto anual percibido por el infractor el año anterior a la fecha en que cometió la infracción, y esos ingresos deben ser acreditados por el administrado. Al iniciar el procedimiento, la Subdirección de Fiscalización en Actividades Productivas de OEFA pidió a Hayduk sus ingresos brutos de 2020. Hayduk no atendió el requerimiento, y el Tribunal no pudo hacer el análisis de no confiscatoriedad de la multa.
El caudal del cálculo es 30,57 m³/día, no 12 m³/día
Hayduk sostuvo que la capacidad del sistema aprobado en la Actualización del EIA era de 12 m³/día, y no los 30,57 m³/día con que DFAI dimensionó los componentes del sistema de tratamiento físico-biológico, casi tres veces más. Según la Actualización del EIA, ese sistema debía asegurar el tratamiento de la totalidad de las aguas residuales domésticas generadas en temporada o fecha máxima de producción, sin que se fijara la capacidad de cada componente. Ante esa falta de detalle, DFAI tomó el caudal del Informe Técnico N.° 975-2019-ANA-DCERH/AEIGA, con el que la Autoridad Nacional del Agua (ANA) opinó favorablemente sobre la Actualización del EIA: una generación de efluentes domésticos de 9 540 m³/año o 30,57 m³/día.
Los 12 m³/día son la capacidad de la planta de tratamiento físico-químico, según el Informe Final de Supervisión de 2022. Para el Tribunal, esa cifra describe un sistema distinto al aprobado; el caudal del escenario de cumplimiento se determina por los efluentes que el sistema comprometido debía tratar, y la cifra de ANA se sustenta en información oficial del procedimiento de certificación ambiental.
El cese de la conducta cierra el período de incumplimiento
El 24 de mayo de 2024, mediante la Resolución Directoral N.° 00090-2024-PRODUCE/DGAAMPA, el Ministerio aprobó la modificación del sistema de tratamiento de efluentes domésticos de Hayduk. Para el Tribunal, esa aprobación no regulariza ni subsana el incumplimiento anterior, ni convierte la inversión en la planta de tratamiento físico-químico en sustituto del costo evitado, pero desde esa fecha la conducta cesó.
Según el «Manual de aplicación de criterios objetivos de la metodología para el cálculo de las multas base y la aplicación de los factores para la graduación de sanciones» de OEFA, aprobado por la Resolución de Presidencia del Consejo Directivo N.° 00083-2022-OEFA/PCD, el período de incumplimiento va desde la fecha del incumplimiento hasta su cese o, si no cesa, hasta la fecha de cálculo de la multa. DFAI lo había cerrado el 30 de noviembre de 2023, fecha de la primera resolución que multó a Hayduk, y obtuvo unos 23 meses. El Tribunal señaló que esa fecha no es uno de los supuestos que la metodología prevé para cerrar el período, y lo fijó entre el 21 de diciembre de 2021 y el 24 de mayo de 2024: unos 29 meses.
Con ese período, el beneficio ilícito subió a 24,936 UIT. El Tribunal ratificó la probabilidad de detección (1,00) y los factores de graduación (100 %) que fijó DFAI, de modo que la multa calculada por el Tribunal fue de 24,936 UIT, mayor que los 23,848 UIT de DFAI. Como quien apeló fue Hayduk, el Tribunal aplicó la prohibición de reforma en peor, garantía que el Tribunal Constitucional extiende al procedimiento administrativo sancionador en la sentencia del Exp. N° 1803-2004-AA, y por eso mantuvo el monto de DFAI.
Fuentes
Servicio
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA deja firme la multa a Avivel por no declarar sus residuos y anula la sanción por negar el ingreso a la supervisión
 OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua