
Actualidad
OEFA multa con 14,894 UIT a Newmont por el cierre incompleto de 3 plataformas de exploración
OEFA multa a Newmont con 14,894 UIT por el cierre incompleto de 3 plataformas de exploración y precisa que las lluvias y la erosión no eximen al titular minero de mantener el resultado del cierre.
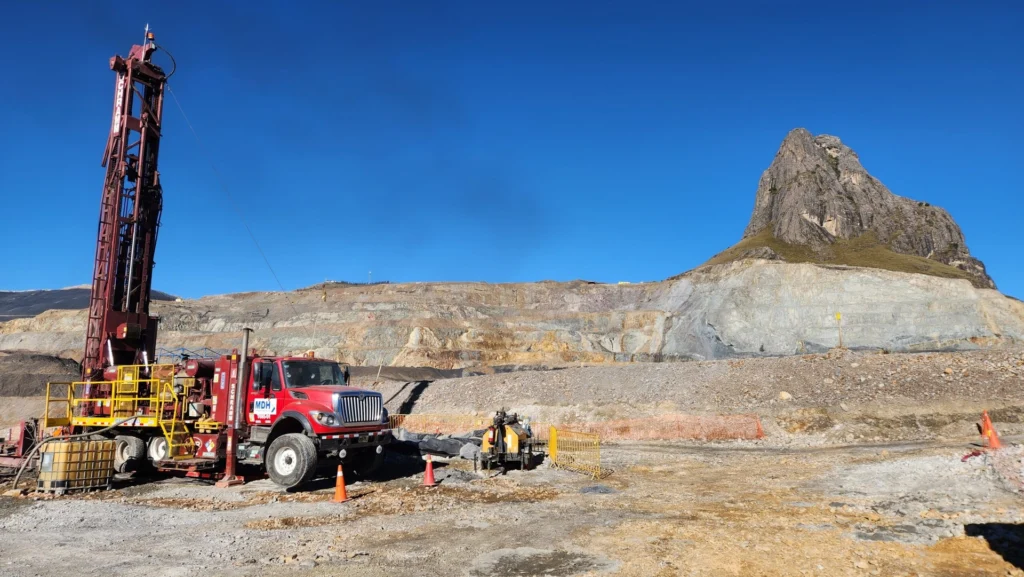
El Tribunal de Fiscalización Ambiental de OEFA confirmó la responsabilidad de Newmont Peru S.R.L. por no completar el cierre de 3 plataformas de perforación de la unidad minera El Mirador, en el distrito de Sayán, provincia de Huaura (Lima), y la multa de 14,894 Unidades Impositivas Tributarias (UIT) vigentes a la fecha de pago. En 2 plataformas Newmont no devolvió el terreno a su topografía original y en la tercera no coberturó el suelo.
La decisión consta en la Resolución N° 588-2026-OEFA/TFA-SE, que resolvió la apelación de Newmont contra la Resolución Directoral N° 0827-2026-OEFA/DFAI, con la que la Dirección de Fiscalización y Aplicación de Incentivos de OEFA declaró infundada su reconsideración contra la Resolución Directoral N° 766-2025-OEFA/DFAI, que le impuso la multa. Con ella queda agotada la vía administrativa.
La infracción se detectó en la supervisión que OEFA realizó del 18 al 22 de septiembre de 2023. Newmont no realizó 2 actividades de cierre de plataformas de perforación que fija la Declaración de Impacto Ambiental del proyecto de exploración minera «Mirador» (DIA 2018). En las plataformas PL-MIR-01 y PL-MIR-05 no niveló el suelo en un perfil de superficie estable para devolver al terreno su topografía original: la supervisión encontró un desnivel de aproximadamente 2 m de altura y 30 m de longitud en la primera, y otro de 1,5 m de altura y 15 m de longitud en la segunda. En la plataforma PL-MIR-09 no coberturó el suelo para acelerar su regeneración: la supervisión encontró un área con rocas de menor y regular tamaño, no compatible con su entorno, y con cobertura vegetal escasa.
La nivelación debe devolver una topografía compatible con la original
Newmont sostuvo que la DIA 2018 pedía compatibilidad funcional con las tierras aledañas, y no la reproducción exacta del relieve. El Tribunal señaló que la DIA 2018 no exige una reproducción geométrica exacta del relieve anterior, pero sí que la configuración que resulta del cierre sea compatible con las características topográficas originales del área: sus cotas, pendientes, formas del terreno y patrones naturales de drenaje. Para el Tribunal, desniveles de 2 m y 1,5 m no permiten considerar que las áreas recuperaron la pendiente natural que tenían antes de las plataformas.
Para el Tribunal, el terreno no puede conservar desniveles después del cierre, porque la DIA 2018 no los contempla. Por eso, la infracción no depende de las dimensiones del desnivel, sino de la sola constatación de que el terreno no fue restituido a su configuración topográfica original.
El Tribunal rechazó también el análisis funcional que pidió Newmont para medir si lo ejecutado cumplía una finalidad similar a la del cierre. OEFA verifica el cierre según las actividades y condiciones que la autoridad certificadora aprobó en la DIA 2018, y ni OEFA ni el titular pueden sustituirlas por otras actuaciones o criterios que el instrumento no contempla.
El Tribunal reconoció que no se acreditaron impactos ambientales en el entorno de la plataforma PL-MIR-05, pero sostuvo que la falta de culminación del cierre mantiene la posibilidad de generar potenciales impactos sobre los componentes ambientales intervenidos.
Cobertura vegetal compatible con la del entorno inmediato
Sobre la plataforma PL-MIR-09, Newmont alegó que la DIA 2018 solo le obligaba a colocar el suelo almacenado y que «coberturar el suelo» era un estándar que la DIA 2018 no contiene. El Tribunal respondió que «colocar» y «coberturar» son términos similares, y que acelerar el proceso de regeneración del suelo es un estándar de la propia DIA 2018.
Para el Tribunal, el área intervenida no tiene que alcanzar una cobertura homogénea, continua o visualmente uniforme, pero sí una cobertura vegetal compatible, en abundancia y distribución, con la de su entorno inmediato. Como el plazo para culminar las medidas de cierre venció el 29 de octubre de 2021, los resultados de la revegetación debían estar consolidados y ser verificables en la supervisión de 2023.
Lluvias, erosión y tiempo transcurrido no eximen del cierre
Newmont atribuyó los desniveles y las rocas a más de tres años de lluvias, escorrentía y erosión entre el cierre y la supervisión de 2023, incluido el ciclón Yaku de marzo de 2023. El Tribunal respondió que el cierre debía considerar los procesos naturales ordinarios previsibles del área, y que las precipitaciones, la escorrentía, la erosión o el transcurso del tiempo no eximen al titular de asegurar que las medidas de cierre alcancen y mantengan el resultado comprometido.
Para el Tribunal, el cierre comprende las acciones de mantenimiento necesarias para preservar sus resultados hasta que el terreno alcance una estabilidad natural que mantenga su configuración topográfica sin intervenciones adicionales; las estructuras hidráulicas que impidan que el flujo de agua afecte las áreas rehabilitadas, porque la DIA 2018 incluye en la restauración la desviación de la escorrentía de las áreas sensibles, y las medidas de nivelación y reconformación necesarias para controlar los procesos erosivos hasta que la cobertura vegetal se restablezca.
Las lluvias extraordinarias del periodo 2020 a 2023 no fueron trascendentes para el Tribunal, porque Newmont no acreditó que hubiera ejecutado el cierre y porque el expediente no contiene documentación de procesos erosivos, deslizamientos ni arrastres de masa en las áreas de las plataformas.
El Tribunal añadió que OEFA puede detectar después el incumplimiento de una obligación que antes se dio por cumplida, conforme al principio de verdad material del numeral 1.11 del artículo IV del Texto Único Ordenado de la Ley N° 27444, Ley del Procedimiento Administrativo General.
Imágenes satelitales e informes del titular como prueba
Newmont objetó que la Dirección de Fiscalización y Aplicación de Incentivos descartara sus imágenes satelitales por baja resolución y usara imágenes de 2013 y 2014 para probar el estado previo del terreno. El Tribunal concluyó que no hubo doble estándar: valoró todas las imágenes, las de Newmont y las de la Dirección de Fiscalización y Aplicación de Incentivos, con un mismo criterio, su nivel de resolución. Las imágenes con resolución suficiente prueban que, antes de las plataformas, el terreno no tenía los desniveles, y las fotografías de la supervisión de 2023 completan esa prueba con las dimensiones de los desniveles.
El Tribunal usó también el Informe del Plan de Cierre que Newmont remitió a OEFA el 22 de marzo de 2022: un documento presentado para acreditar el cierre sirve para corroborar el incumplimiento cuando muestra que las áreas no fueron restituidas.
Los documentos que Newmont presentó tampoco acreditaron los trabajos de cierre. El Informe N° 01-2021-MANPOWER declara trabajos en 3 plataformas sin identificarlas, y sus fotografías no están fechadas ni georreferenciadas. El panel fotográfico 2022-2024 contiene las fotografías de ese informe de 2021, por lo que no se puede relacionar con trabajos de 2022 a 2024. Y las facturas y la cotización se refieren a los proyectos Soares y Chambara, no al proyecto Mirador.
El Tribunal concluyó que, a la fecha de su resolución, Newmont no acreditó el cierre de las plataformas PL-MIR-01, PL-MIR-05 y PL-MIR-09.
La metodología de multas de 2026 no rige procedimientos ya iniciados
Newmont pidió que se le aplicara de forma retroactiva la metodología para el cálculo de multas aprobada por la Resolución de Consejo Directivo N° 00005-2026-OEFA/CD, publicada el 27 de marzo de 2026, y que con ella se excluyeran los factores de gravedad del daño al ambiente (F1), perjuicio económico causado (F2) y aspectos ambientales o fuentes de contaminación (F3).
El Tribunal no se pronunció sobre esos factores, porque la Única Disposición Complementaria Transitoria de esa resolución dispone que los procedimientos administrativos sancionadores iniciados antes de la entrada en vigencia de la metodología de 2026 se rigen en todas sus instancias por la metodología aprobada por la Resolución de Presidencia del Consejo Directivo N° 035-2013-OEFA/PCD, modificada por la Resolución de Consejo Directivo N° 024-2017-OEFA/CD. Según la exposición de motivos de la metodología de 2026, las reglas de cálculo de multas tienen naturaleza material y no se aplican de inmediato a los procedimientos en trámite. El procedimiento contra Newmont se inició el 27 de diciembre de 2024.
Fuentes
Servicio
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA deja firme la multa a Avivel por no declarar sus residuos y anula la sanción por negar el ingreso a la supervisión
 OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua