
Actualidad
OEFA multa a Pluspetrol Norte con 18,375 UIT y le ordena pagar la remediación de un sitio impactado
OEFA multa con 18,375 UIT a Pluspetrol Norte por no declarar en plazo el sitio impactado S0378, en Loreto, y le ordena pagar al Fondo de Contingencia el monto utilizado para remediarlo.
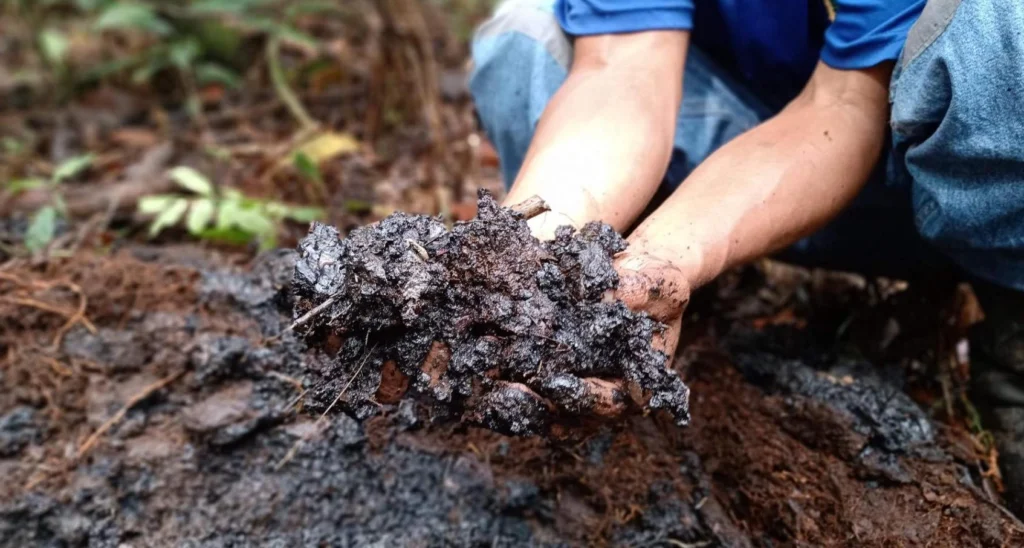
El Tribunal de Fiscalización Ambiental de OEFA confirmó la multa de 18,375 Unidades Impositivas Tributarias (UIT), vigentes a la fecha de pago, a Pluspetrol Norte S.A. en Liquidación (Pluspetrol Norte) por no declarar en plazo el sitio impactado S0378, en el Lote 192 de Loreto, y la medida correctiva que le ordena pagar el monto utilizado para la remediación ambiental de ese sitio al Fondo de Contingencia.
La decisión consta en la Resolución N° 572-2026-OEFA/TFA-SE, que resolvió la apelación de Pluspetrol Norte contra la Resolución Directoral N° 00797-2026-OEFA/DFAI, del 30 de abril de 2026, con la que la Dirección de Fiscalización y Aplicación de Incentivos (DFAI) de OEFA determinó su responsabilidad, le impuso la multa y le ordenó la medida correctiva. La resolución agota la vía administrativa.
La infracción es que Pluspetrol Norte no declaró el sitio impactado S0378 ante la Dirección General de Asuntos Ambientales de Hidrocarburos del Ministerio de Energía y Minas dentro del plazo de 45 días calendario siguientes a la publicación, en el diario oficial El Peruano, del Listado de Sitios Impactados Priorizados para las Cuencas de los ríos Pastaza, Corrientes y Tigre. Esa obligación está en el artículo 13 del Reglamento de la Ley N° 30321, Ley que crea el Fondo de Contingencia para Remediación Ambiental, aprobado por Decreto Supremo N° 039-2016-EM. El listado se publicó el 26 de setiembre de 2022 y, según la resolución, el plazo venció el 10 de noviembre de 2022.
El sitio impactado S0378 está en la Plataforma E del yacimiento Capahuari Norte, en el Lote 192 (ex Lote 1-AB), distrito de Andoas, provincia de Datem del Marañón, departamento de Loreto, donde Pluspetrol Norte explotó hidrocarburos. OEFA estimó un área impactada de 4 363,00 m² y un nivel de riesgo medio para la salud de las personas y para el ambiente.
La medida correctiva, descrita en el Cuadro N° 3 de la resolución, ordena a Pluspetrol Norte pagar ese monto en los términos que establezca PROFONANPE en el Informe de Liquidación. Pluspetrol Norte paga dentro de los 15 días hábiles contados desde el día siguiente a que OEFA le notifique ese informe, y remite las constancias de pago a DFAI dentro de los 7 días hábiles siguientes al vencimiento de ese plazo.
Cada sitio del listado es una declaración y una infracción
Pluspetrol Norte sostuvo que el artículo 13 del Reglamento de la Ley N° 30321 le exigía una sola declaración por todos los sitios de un mismo listado, y que OEFA ya la había sancionado por no declarar los sitios del listado publicado el 26 de setiembre de 2022.
El Tribunal resolvió que por cada sitio impactado existe una obligación de presentar la declaración, y que cada omisión es una infracción. Por eso, OEFA inicia un procedimiento administrativo sancionador por cada sitio impactado, aunque todos figuren en el mismo listado y su declaración venza en el mismo plazo, y aunque la empresa responsable agrupe varios sitios en una sola declaración. La razón que da el Tribunal es que cada sitio es un área distinta, y su declaración exige un análisis propio del área y de los componentes afectados.
Por la misma razón, el Tribunal descartó que se vulnerara el principio non bis in ídem, recogido en el numeral 11 del artículo 230 del Texto Único Ordenado de la Ley N° 27444, Ley del Procedimiento Administrativo General, aprobado por Decreto Supremo N° 006-2026-JUS (TUO de la LPAG): entre sitios impactados distintos no hay identidad de hecho.
Declarar un sitio exige trabajo de campo y análisis de laboratorio
Pluspetrol Norte sostuvo que la obligación del artículo 13 es formal y que el beneficio ilícito de la multa debía limitarse al costo de elaborar y presentar la declaración. El Tribunal confirmó el cálculo de la multa, que incluyó como costo evitado dos conceptos: la elaboración de la declaración de responsabilidad sobre el sitio impactado S0378, con actividades de gabinete y de campo, y el análisis de muestras en un laboratorio acreditado.
La razón es que la publicación del listado en El Peruano solo da cuenta de los sitios priorizados con la información que recabó OEFA. Para declarar, la empresa que realiza actividades de hidrocarburos cerca del sitio verifica que el sitio le corresponde: lo identifica en el listado, revisa sus registros históricos, valida datos y muestrea en campo, y analiza las muestras en laboratorio para contrastarlas con los resultados de OEFA. Que OEFA haya identificado el sitio no exime a la empresa de verificarlo antes de declararlo.
El pago se fija con el Informe de Liquidación de PROFONANPE
La resolución no fija el monto que Pluspetrol Norte pagará al Fondo de Contingencia. El Tribunal resolvió que la medida correctiva es válida sin ese monto, porque su ejecución está sujeta a una condición suspensiva: la emisión del Informe de Liquidación. Para ello aplicó el numeral 2.1 del artículo 2 del TUO de la LPAG, sobre las modalidades del acto administrativo, y señaló que ninguna norma exige determinar el monto al dictar la medida.
El Informe de Liquidación lo emite PROFONANPE, no OEFA. El Tribunal lo calificó de vinculante para la medida correctiva y declaró que no es competente para revisar su contenido. Añadió que, si Pluspetrol Norte considera que el procedimiento de la Ley N° 30321 vulnera sus derechos constitucionales, puede iniciar una acción legal.
Sobre la base legal del pago, el Tribunal sostuvo que la medida correctiva se sustenta en el literal f) del numeral 22.2 del artículo 22 de la Ley N° 29325, Ley del Sistema Nacional de Evaluación y Fiscalización Ambiental (Ley del Sinefa), que enumera las medidas correctivas de manera enunciativa e incluye las necesarias para evitar la continuación del efecto nocivo de la conducta infractora. La omisión de declarar retrasa la remediación y deja que persista el efecto nocivo del sitio; por eso, cuando el Estado remedia el sitio con el Fondo de Contingencia, la empresa responsable le devuelve lo que gastó.
Indicios técnicos concordantes bastan para identificar al responsable
Pluspetrol Norte alegó que no se acreditó el nexo causal entre sus operaciones y el sitio impactado S0378, y reclamó un modelo conceptual del sitio, un análisis de huella química de los hidrocarburos, un estudio hidrogeológico y una evaluación del fondo geoquímico natural.
El Tribunal resolvió que, para identificar a la empresa responsable, el estándar no es el de la causalidad civil o penal, sino uno de suficiencia razonable sustentada en elementos técnicos objetivos. Los estudios que pidió Pluspetrol Norte corresponden a la caracterización de detalle, que se efectúa en la etapa de remediación a cargo de PROFONANPE.
En el caso del sitio impactado S0378, el Tribunal valoró en conjunto cuatro indicios. El área del sitio se superpone casi en su totalidad con el sitio CN-R189, que Pluspetrol Norte identificó y reportó al Ministerio como potencialmente contaminado. Los parámetros que exceden los Estándares de Calidad Ambiental (ECA) para suelo en el sitio impactado S0378, los hidrocarburos totales de petróleo de la fracción F2 y el etilbenceno, son los que Pluspetrol Norte halló excedidos en su muestreo del sitio CN-R189 en enero de 2015. La Dirección General de Asuntos Ambientales de Hidrocarburos, por la Resolución Directoral N° 067-2019-MEM/DGAAH, confirmada por el Viceministerio de Hidrocarburos, ya había ordenado a Pluspetrol Norte incorporar esa área a su Plan de Abandono del ex Lote 1-AB. Y Pluspetrol Norte no aportó ningún elemento técnico que apunte a un operador distinto o a un proceso natural.
Sobre los demás parámetros excedidos, el Tribunal los vinculó a las fuentes de la plataforma: el naftaleno y el tolueno, a los pozos CAPN-08ST3 y CAPN-06; el bario, a los fluidos de perforación; y el cadmio y el plomo, a la caseta de sustancias anticorrosivas y antiincrustantes. Con ello descartó que se trate de fondo geoquímico natural o de un origen ajeno a Pluspetrol Norte.
El laudo arbitral y el fin del contrato no liberan a Pluspetrol Norte
Pluspetrol Norte invocó el laudo arbitral del 27 de febrero de 2017, dictado por la Comisión Interamericana de Arbitraje Comercial, según el cual no asumió responsabilidad por la remediación de los impactos generados antes del 30 de agosto de 1985 ni de los causados entre esa fecha y el 8 de mayo de 2000. Alegó que, sin una datación del impacto, el sitio no podía atribuírsele.
El Tribunal reconoció el laudo, pero vinculó el sitio impactado S0378 a las actividades de Pluspetrol Norte posteriores al 8 de mayo de 2000 por dos razones. Pluspetrol Norte fue la única titular y operadora, sin interrupción, del ex Lote 1-AB entre el 30 de agosto de 1985 y el 30 de agosto de 2015, y no se identificó a otro operador en la Plataforma E en ese periodo. Además, Pluspetrol Norte, que operó el lote durante los quince años posteriores al 8 de mayo de 2000, no presentó elementos técnicos que situaran el impacto en el periodo excluido por el laudo.
Pluspetrol Norte alegó también que el Contrato de Licencia del ex Lote 1-AB perdió vigencia el 29 de agosto de 2015, antes de que rigiera el Reglamento de la Ley N° 30321. El Tribunal resolvió que, aunque ya no era titular del lote, Pluspetrol Norte es responsable de remediar el sitio impactado S0378, porque el sitio fue impactado por sus actividades de hidrocarburos.
OEFA identifica al responsable con un informe de supervisión
Cuando ninguna empresa declara un sitio impactado del listado, OEFA identifica a la empresa responsable en ejercicio de su función supervisora. En este caso, la Dirección de Supervisión Ambiental en Energía y Minas de OEFA lo hizo en una supervisión de gabinete, del 8 al 14 de noviembre de 2024, cuyos resultados recoge el Informe de Supervisión N° 00069-2025-OEFA/DSEM-CHID.
El Tribunal resolvió que la competencia de OEFA para identificar a la empresa responsable y sancionar la falta de declaración viene de la Ley del Sinefa, concordada con el Decreto Legislativo N° 1013, y no del literal b) del artículo 11 del Reglamento de la Ley N° 30321. Las obligaciones de la Ley N° 30321 y su reglamento son obligaciones ambientales sujetas a supervisión, fiscalización y sanción de OEFA.
El Informe de Supervisión no es un acto administrativo: es una revisión de documentos y de la ubicación del sitio en el mapa, que no determina responsabilidad por la generación del sitio. Por eso no requiere una resolución previa que declare a la empresa responsable. La obligación de declarar no nace con esa identificación, sino con la obligación de remediar el sitio.
El Tribunal resolvió también dos cuestiones de la supervisión de gabinete. No hay obligación de notificar los actuados de la supervisión antes del procedimiento administrativo sancionador; la notificación de los documentos que sustentan la imputación es obligatoria una vez iniciado, conforme a los numerales 2 y 3 del artículo 235 del TUO de la LPAG. Y el Acta de Supervisión solo se elabora en la supervisión in situ (artículo 15 del Reglamento de Supervisión de OEFA, aprobado por Resolución de Consejo Directivo N° 006-2019-OEFA/CD), así que la supervisión de gabinete no la lleva.
Fuentes
Servicio
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA deja firme la multa a Avivel por no declarar sus residuos y anula la sanción por negar el ingreso a la supervisión
 OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua