
Actualidad
OEFA multa a Pesquera Centinela por reportes entregados tarde y anula dos cargos
OEFA multa a Pesquera Centinela por 11 infracciones, como reportes de monitoreo y de residuos entregados tarde, que no se subsanan después, y anula 2 cargos basados en un compromiso no aprobado.
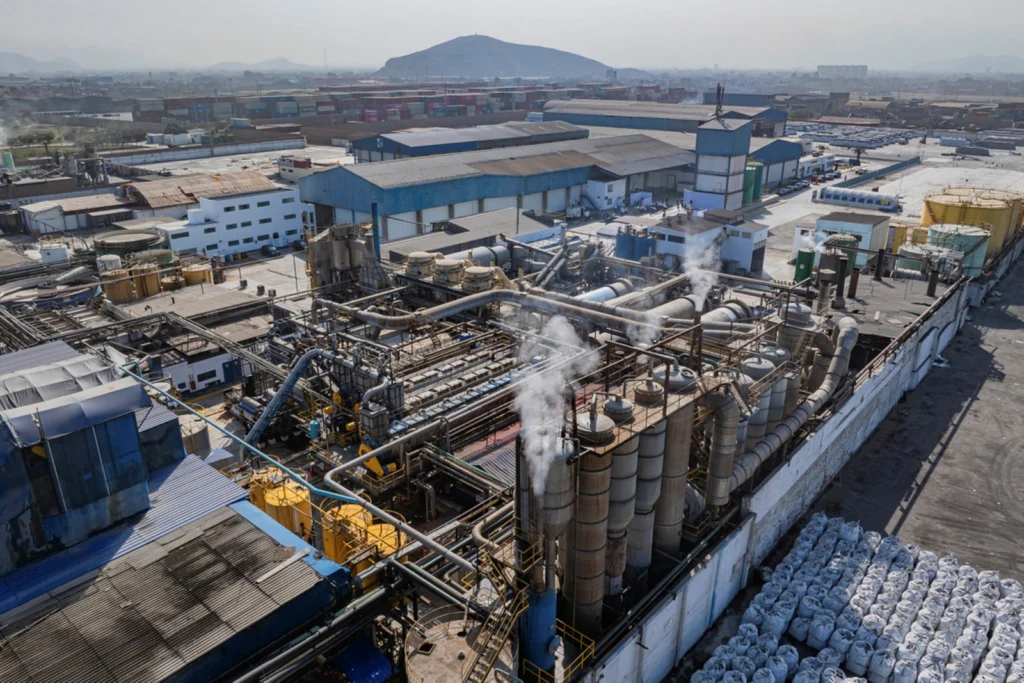
El Tribunal de Fiscalización Ambiental de OEFA confirmó la responsabilidad de Pesquera Centinela Sociedad Anónima Cerrada por 11 infracciones ambientales en su planta de harina de pescado de Chimbote, entre ellas reportes de monitoreo de efluentes y de residuos sólidos entregados fuera de plazo y una trampa de grasa que no implementó, y la multa total de 7,468 Unidades Impositivas Tributarias (UIT). Declaró de oficio la nulidad de otras 2 infracciones, con multas por 1,586 UIT, porque sus cargos se basaron en una propuesta de la empresa que la autoridad certificadora no aprobó.
La decisión consta en la Resolución N.° 584-2026-OEFA/TFA-SE, que resolvió la apelación de Pesquera Centinela contra la Resolución Directoral N.° 00347-2026-OEFA/DFAI, con la que la Dirección de Fiscalización y Aplicación de Incentivos (DFAI) de OEFA le impuso las multas. Con ella queda agotada la vía administrativa.
Pesquera Centinela es titular de un establecimiento industrial pesquero que produce harina de pescado de alto contenido proteínico en el distrito de Chimbote, provincia del Santa, departamento de Ancash. OEFA detectó las infracciones en la supervisión regular que hizo en ese establecimiento del 2 al 4 de mayo de 2023. Las multas confirmadas quedaron como las calculó DFAI, porque Pesquera Centinela no cuestionó su cálculo con alegatos específicos.
Un reporte de monitoreo entregado fuera de plazo no se subsana
Ocho de las infracciones confirmadas son reportes de monitoreo de efluentes que Pesquera Centinela presentó después del plazo del Protocolo para el Monitoreo de Efluentes de los Establecimientos Industriales Pesqueros de Consumo Humano Directo e Indirecto, aprobado por Resolución Ministerial N.° 271-2020-PRODUCE. Según ese protocolo, las plantas de harina y aceite de pescado que disponen sus efluentes en un cuerpo receptor natural, como la de Pesquera Centinela, presentan los reportes de monitoreo dentro de los 30 días hábiles posteriores a la toma de muestra.
La supervisión encontró presentados fuera de ese plazo los reportes de monitoreo de los efluentes de proceso (agua de bombeo) de junio, julio, noviembre y diciembre de 2022, y enero y febrero de 2023; los de los efluentes de limpieza y mantenimiento de junio, julio, agosto, noviembre y diciembre de 2022, y enero y febrero de 2023, en producción y en veda, y el del agua de enfriamiento de la columna barométrica de la segunda temporada de pesca de 2022.
Cada una de esas 8 infracciones tiene una multa de entre 0,171 y 0,176 UIT.
Pesquera Centinela alegó que sí hizo los monitoreos, con laboratorios acreditados y sin exceder los límites máximos permisibles, que solo los entregó tarde y que la entrega posterior subsanaba la infracción. El Tribunal respondió que la obligación comprende tanto la realización de los monitoreos como su oportuna remisión a la autoridad, y que la presentación fuera de plazo es una infracción instantánea: se configura al vencer el plazo, y la entrega posterior no la subsana. Por eso no aplicó el eximente de subsanación voluntaria del literal f del numeral 1 del artículo 236-A del Texto Único Ordenado de la Ley N.° 27444, Ley del Procedimiento Administrativo General, aprobado por Decreto Supremo N.° 006-2026-JUS (TUO de la LPAG).
La declaración anual y el manifiesto de residuos también tienen plazo
Otras 2 infracciones confirmadas son entregas tardías de información de residuos sólidos. Según el literal c) del numeral 13.4 del artículo 13 del Reglamento de la Ley de Gestión Integral de Residuos Sólidos, aprobado por Decreto Supremo N.° 014-2017-MINAM, el generador de residuos sólidos no municipales reporta en el Sistema de Información para la Gestión de Residuos Sólidos (SIGERSOL) la Declaración Anual sobre Minimización y Gestión de Residuos Sólidos del año anterior durante los primeros 15 días hábiles de abril, y el Manifiesto de Manejo de Residuos Sólidos Peligrosos durante los primeros 15 días hábiles de cada trimestre.
Pesquera Centinela presentó la declaración anual de 2022 el 27 de abril de 2023, 2 días después del 25 de abril que le vencía, y el manifiesto del segundo trimestre de 2022 el 1 de agosto de 2022, 11 días después del 21 de julio. Las multas son de 0,292 UIT y 0,284 UIT.
Para el Tribunal, el plazo es parte de la obligación y no un formalismo, porque asegura que la información llegue a tiempo a la autoridad. Pesquera Centinela reconoció la entrega tardía y alegó problemas técnicos para cargar el manifiesto en el SIGERSOL. El Tribunal no los aceptó: los correos con los encargados del SIGERSOL son del 1 de agosto de 2022, posteriores al vencimiento; la respuesta del SIGERSOL, del 10 de agosto, solo propuso una reunión virtual, y en el expediente ninguna autoridad confirma una falla técnica de la plataforma que impidiera cumplir a tiempo. Tampoco tomó en cuenta las capacitaciones que la empresa acreditó, porque trataban de la presentación de reportes de monitoreo en la Plataforma IMA y no del SIGERSOL.
El compromiso del EIA-sd aprobado obliga hasta que se modifique
La infracción con la multa más alta, de 5,504 UIT, es no haber implementado una trampa de grasa para la segunda etapa del tratamiento de los efluentes de limpieza de equipos y laboratorio. La exigía el Estudio de Impacto Ambiental Semidetallado (EIA-sd) del establecimiento, que la Dirección General de Asuntos Ambientales Pesqueros y Acuícolas (DGAAMPA) del Ministerio de la Producción aprobó el 19 de febrero de 2021 con la Resolución Directoral N.° 00018-2021-PRODUCE/DGAAMPA.
Pesquera Centinela alegó que había retirado la trampa de grasa en el EIA reformulado que presentó el 10 de enero de 2020, y que su permanencia en el EIA-sd aprobado fue un error material. El Tribunal respondió que obliga el compromiso del instrumento aprobado por la autoridad certificadora, y que la trampa de grasa no figuraba ahí como una referencia aislada, sino integrada en la descripción técnica del sistema de tratamiento, en el diagrama de flujo y en el sustento técnico de la aprobación. Si la empresa consideraba que había un error, le correspondía pedir oportunamente a la autoridad certificadora su aclaración, rectificación o modificación, y no acreditó ningún pronunciamiento anterior a la supervisión que eliminara la obligación.
La Modificación para Impactos Ambientales Negativos No Significativos del EIA-sd, aprobada el 1 de octubre de 2024 con la Resolución Directoral N.° 00224-2024-PRODUCE/DGAAMPA, sí retiró la trampa de grasa del sistema de tratamiento. Para el Tribunal, esa modificación no corrige un error ni subsana la infracción: modificó el sistema de tratamiento, y hasta su aprobación el compromiso estaba vigente y era exigible. La falta de daño ambiental tampoco cambia el resultado, porque esta infracción no se imputó por un daño.
Los cargos deben basarse en lo que la autoridad certificadora aprobó
Las 2 infracciones anuladas eran no haber monitoreado los efluentes domésticos del segundo semestre de 2022 respecto de los parámetros caudal y coliformes termotolerantes, y haber excedido en ese monitoreo los límites máximos permisibles del Decreto Supremo N.° 003-2010-MINAM para DBO5, en 22,3%, y para demanda química de oxígeno, en 183,5%.
Los cargos de ambas infracciones tomaron como fuente de la obligación una propuesta de Pesquera Centinela que la autoridad certificadora no evaluó ni aprobó en el EIA-sd. El plan de vigilancia ambiental que sí aprobó en el EIA-sd no incluye caudal ni demanda química de oxígeno entre los parámetros de monitoreo de los efluentes domésticos.
Para el Tribunal, la Resolución Subdirectoral N.° 00481-2025-OEFA/DFAI-SFAP, con la que la Subdirección de Fiscalización en Actividades Productivas de OEFA imputó los cargos, y la Resolución Directoral N.° 00347-2026-OEFA/DFAI vulneraron el derecho fundamental al debido procedimiento y los principios de legalidad y de tipicidad recogidos en los numerales 2 y 4 del artículo 230 del TUO de la LPAG, e incurrieron en las causales de nulidad de los numerales 1 y 2 de su artículo 10. El Tribunal anuló ambas resoluciones en lo que toca a esas 2 infracciones y a sus multas, y ordenó retrotraer el procedimiento al momento en que se produjo el vicio, para que se haga una adecuada imputación de los cargos respecto de los hechos detectados en la supervisión.
En materia ambiental, la responsabilidad es objetiva
Pesquera Centinela invocó los principios de debido procedimiento y de culpabilidad: alegó que no hubo una conducta dolosa ni lesiva, porque los monitoreos se hicieron y luego se remitieron a OEFA. El Tribunal respondió que, según el artículo 18 de la Ley N.° 29325, Ley del Sistema Nacional de Evaluación y Fiscalización Ambiental, los administrados son responsables objetivamente por el incumplimiento de las obligaciones de los instrumentos de gestión ambiental, de las normas ambientales y de los mandatos de OEFA. La autoridad prueba la relación de causalidad entre la conducta y la infracción, pero no el carácter culpable o negligente de la conducta, y es el administrado quien prueba el eximente que alega.
Fuentes
Servicio
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA deja firme la multa a Avivel por no declarar sus residuos y anula la sanción por negar el ingreso a la supervisión
 OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua