
Actualidad
OEFA multa a Norex Energía con 24,290 UIT y anula otra multa de 60,684 UIT
OEFA multa a Norex Energía con 24,290 UIT por dos infracciones en el Lote Z-2B y anula, por falta de motivación, la multa de 60,684 UIT por no revestir sus líneas submarinas.
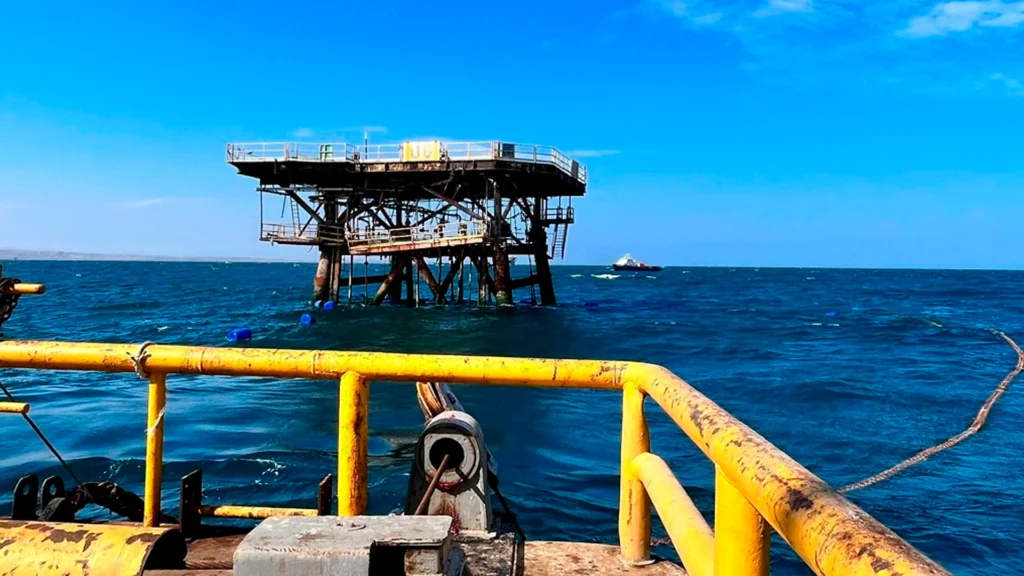
El Tribunal de Fiscalización Ambiental de OEFA confirmó la responsabilidad de Norex Energía S.A., antes Savia Perú S.A., por no revestir líneas submarinas en el Lote Z-2B, en la provincia de Talara (Piura), pero declaró la nulidad de su multa de 60,684 UIT por falta de motivación, porque su costo no incluía retirar el tramo de tubería ni trasladarlo entre Piura y Lima. Además, redujo las multas de otras 2 conductas infractoras a un total de 24,290 Unidades Impositivas Tributarias (UIT) vigentes a la fecha de pago, al quitarles los agravantes por un daño potencial que no se acreditó.
La decisión consta en la Resolución N.º 574-2026-OEFA/TFA-SE, que resolvió la apelación de Norex contra la Resolución Directoral N.º 00649-2026-OEFA/DFAI, con la que la Dirección de Fiscalización y Aplicación de Incentivos (DFAI) de OEFA había fijado en 101,004 UIT las multas por 3 conductas infractoras en el Lote Z-2B, donde Norex explota hidrocarburos líquidos. La responsabilidad por las conductas infractoras 1 y 3 estaba confirmada desde 2022, y el Tribunal revisó solo sus multas. La confirmación y la nueva multa agotan la vía administrativa.
Las multas de cada conducta infractora quedan así:
| Conducta infractora | Multa de DFAI | Decisión del Tribunal |
|---|---|---|
| 1. No cambiar las líneas submarinas de 6 5/8” de diámetro que llevan crudo y gas de la plataforma PG a la Batería Providencia 1, con grapas corroídas en puntos de falla. | 21,352 UIT | 12,863 UIT |
| 2. No revestir con poliéster, poliuretanos o brea las líneas submarinas de 6 5/8” de diámetro que llevan crudo de las plataformas LO10 y UU a las baterías Primavera y Peña Negra 1. | 60,684 UIT | Nula; el procedimiento vuelve al momento del vicio |
| 3. No presentar el Plan de Abandono Parcial de la línea de crudo de 6 5/8” de diámetro que va de la plataforma LT-1 a la caja de válvulas del Lote Z-2B. | 18,968 UIT | 11,427 UIT |
| Total | 101,004 UIT | 24,290 UIT por las conductas 1 y 3 |
El PAMA de 1996 obliga a mantener revestidas las líneas submarinas
OEFA detectó la conducta infractora 2 en la supervisión especial del 7 al 9 de mayo de 2018, después de que Norex reportara una fuga de crudo en la Plataforma PN10. Las líneas submarinas de las plataformas LO10 y UU presentaban corrosión externa y no tenían el revestimiento con poliéster, poliuretanos o brea que Norex asumió en el numeral 5.5 del Plan de Manejo Ambiental de su Programa de Adecuación y Manejo Ambiental (PAMA), aprobado por la Resolución Directoral N.º 048-96-EM/DGH del 16 de febrero de 1996.
Norex alegó que el plazo para cumplir el PAMA venció el 31 de mayo de 2002 y que Osinergmin dio por cumplidos sus compromisos con el Oficio N.º 2595-2006-OSINERG/GPP-MA del 27 de marzo de 2006. El Tribunal respondió que ese oficio se refería a las acciones del Cronograma de Inversiones, que tenían un plazo de 7 años, y que el revestimiento es una medida de manejo durante el transporte de crudo por las líneas submarinas, con carácter permanente y operativo mientras continúen las actividades de hidrocarburos. El compromiso es exigible mientras Norex no cuente con otro instrumento de gestión ambiental, aprobado por la Autoridad Certificadora, que lo modifique o lo deje sin efecto.
El Plan de Abandono Parcial no espera al término del contrato
Norex sostuvo que no obtuvo beneficio ilícito con la conducta infractora 3 porque la línea de la plataforma LT-1 estaba comprendida en el Plan de Abandono por Término de Contrato del Lote Z-2B, aprobado por la autoridad competente. El Tribunal respondió que ese plan no exime de responsabilidad: admitirlo dejaría a los titulares de actividades de hidrocarburos omitir la presentación oportuna de los Planes de Abandono Parciales y acumular componentes inactivos en el mar hasta el Plan de Abandono por Término de Contrato.
El costo evitado de esta conducta se mantiene: la elaboración del Plan de Abandono Parcial y el trámite de su aprobación. Norex pidió descontar las inversiones que hizo después para presentar el plan y pagar solo los intereses de ese gasto tardío. El Tribunal lo rechazó: ese descuento, que llama costo postergado, procede solo cuando la conducta se puede subsanar, y la conducta infractora 3 es insubsanable. Norex presentó el plan el 15 de noviembre de 2018 y la autoridad lo aprobó el 12 de abril de 2022, después de la fecha de cálculo de la multa, el 5 de mayo de 2021, de modo que esa aprobación no acorta el periodo de incumplimiento.
La subsanación voluntaria se acredita antes de imputar cargos
Norex pidió archivar la conducta infractora 2 con el numeral 24.2 del artículo 24 del Reglamento de Supervisión de OEFA aprobado por la Resolución de Consejo Directivo N.º 00019-2025-OEFA/CD, vigente desde el 25 de julio de 2025, porque cambió las líneas entre junio y julio de 2018. El Tribunal reconoció que esa disposición se aplica de forma retroactiva, porque es más favorable al administrado, pero precisó que su literal b), que permite archivar cuando el administrado corrige la conducta, mitiga o revierte sus efectos y adopta acciones para no repetirla, se aplica a las infracciones instantáneas.
No revestir una línea es una infracción permanente, que el administrado puede subsanar haciendo desaparecer la situación contraria a derecho. Para ella rige la subsanación voluntaria del literal f) del numeral 1 del artículo 236-A del Texto Único Ordenado de la Ley N.º 27444, Ley del Procedimiento Administrativo General (TUO de la LPAG), recogida también en el literal a) del numeral 24.2: el procedimiento sancionador se puede archivar si el administrado acredita que subsanó la conducta y sus efectos antes de la notificación de la imputación de cargos. La prueba le corresponde al administrado.
El Tribunal revisó los dosieres de calidad del tendido de las líneas y los informes de servicios que presentó Norex, y concluyó que ninguna de las actividades anteriores a la notificación de la resolución que inició el procedimiento sancionador, el 6 de agosto de 2020, estuvo orientada a revestir las líneas con poliéster, poliuretanos o brea. El reemplazo de las líneas no basta para archivar el procedimiento.
Los costos evitados se prueban con comprobantes de pago
Para revisar los costos con que DFAI calculó el beneficio ilícito, el Tribunal aplicó el precedente de observancia obligatoria de la Resolución N.º 543-2023-OEFA/TFA-SE, que distingue 2 escenarios. En el escenario 1, si el administrado no ha hecho antes actividades iguales o semejantes a la omitida, acredita el costo con cotizaciones o presupuestos; en el escenario 2, si ya las hizo, lo acredita con comprobantes de pago.
El Tribunal ubicó en el escenario 2 el cambio de una línea submarina, porque forma parte del mantenimiento de las instalaciones y Norex ya había cambiado un tramo de un gasoducto de 6 5/8”. Norex presentó solo un contrato y la documentación del precio de la tubería, que no cumplen esa exigencia.
Los costos de seguridad y salud ocupacional de los trabajadores forman parte del costo evitado, porque toda intervención operativa se ejecuta con ellos. Los equipos de protección personal y el curso de seguridad son compras obligatorias y recurrentes, y también están en el escenario 2: se acreditan con comprobantes de pago, no con cotizaciones.
La multa por no revestir se anula por falta de motivación
DFAI calculó el costo evitado de la conducta infractora 2 con un supervisor de mantenimiento, un supervisor de seguridad, salud ocupacional y medio ambiente, 2 días de trabajo, equipos de protección personal, el alquiler de una camioneta y el servicio de revestimiento cotizado por Global Rubber Corporation S.A.C. Esa cotización exige que el cliente lleve la pieza a las instalaciones de la empresa, en Lima.
Para el Tribunal, revestir una línea comprende también el retiro del tramo de tubería y su traslado de Piura a Lima y de Lima a Piura, y DFAI no los incluyó. Usar costos que no corresponden a la obligación y omitir otros vulnera la debida motivación que exige el numeral 6.3 del artículo 6 del TUO de la LPAG, causal de nulidad del artículo 10. El Tribunal señaló que, en este caso y en todos los que usen esa cotización, deben considerarse los traslados entre Piura y Lima.
La nulidad alcanza solo a esa multa: el procedimiento sancionador vuelve al momento en que se produjo el vicio para que se sustenten los costos, y el Tribunal no se pronunció sobre los demás argumentos de Norex contra ella.
Sin daño potencial acreditado, la multa no se agrava
DFAI había aplicado a las multas de las conductas infractoras 1 y 3 los factores agravantes f1, gravedad del daño al ambiente (56%), f2, perjuicio económico causado (4%), y f3, aspectos ambientales o fuentes de contaminación (6%). El Tribunal los llevó a 0% en las 2 multas y mantuvo el beneficio ilícito que calculó DFAI: 9,647 UIT en la conducta infractora 1 y 8,570 UIT en la conducta infractora 3.
En la conducta infractora 1, la situación de riesgo que forma parte de la infracción no equivale, de forma automática, a un daño potencial: para afirmarlo, DFAI debe demostrar circunstancias con aptitud para generar un impacto concreto en el ambiente, como una fuga de hidrocarburo verificada, y el expediente no la contiene. En la conducta infractora 3, no presentar el Plan de Abandono Parcial es un incumplimiento formal que por sí solo no permite atribuir una afectación al agua, el suelo, la flora o la fauna.
La probabilidad de detección de 1,00 queda para el autorreporte
Norex pidió una probabilidad de detección de 1,00 para las conductas infractoras 1 y 3, porque dio facilidades a la supervisión y las infracciones eran visibles. El Tribunal mantuvo la probabilidad alta, de 0,75: la muy alta, de 1,00, corresponde cuando el esfuerzo de la autoridad para detectar la infracción es nulo, como en el autorreporte, y estas infracciones se detectaron en una supervisión especial ante una emergencia ambiental.
La propuesta de multa del informe final de instrucción no obliga
Norex pidió anular la resolución de DFAI y devolver el procedimiento hasta antes del informe final de instrucción, porque ese informe calculó las multas con los mismos errores por los que el Tribunal anuló en 2022 las multas de las conductas infractoras 1 y 3. El Tribunal lo rechazó: el informe final de instrucción contiene una propuesta de sanción que DFAI, como autoridad que decide, evalúa y puede variar, y aquella nulidad solo obligaba a DFAI a calcular de nuevo esas multas. Norex pudo discutir las nuevas multas en esta apelación.
Fuentes
Servicio
Actualidad
 OEFA multa con 124,742 UIT a Frontera Energy del Perú por incumplir 4 medidas preventivas en el Lote 192
 OEFA archiva la sanción a Frontera Energy por no prevenir una emergencia ambiental en un pozo que recibió cerrado
 OEFA deja firme la multa a Avivel por no declarar sus residuos y anula la sanción por negar el ingreso a la supervisión
 OEFA multa con 3,556 UIT a Hidroeléctrica Rapaz por 7 infracciones en su línea de transmisión
 OEFA multa a Chungar por no informar previamente la suspensión de dos hidroeléctricas ni monitorear el agua