
Actualidad
INDECOPI descarta engaño en un anuncio de BBVA que remitía a su web para conocer las condiciones de una reprogramación de deudas
INDECOPI descartó que un anuncio de BBVA que ofrecía no pagar durante 3 meses sin intereses adicionales fuera engañoso, porque remitía a su web, donde el beneficio se limitaba al pago mínimo.
La Sala descarta engaño en un anuncio de reprogramación de deudas
La Sala Especializada en Defensa de la Competencia del Tribunal del Instituto Nacional de Defensa de la Competencia y de la Protección de la Propiedad Intelectual (INDECOPI), en la Resolución 0083-2026/SDC-INDECOPI del 12 de mayo de 2026, confirmó la decisión de la Comisión de Fiscalización de la Competencia Desleal que declaró infundada la denuncia contra Banco BBVA Perú S.A. por actos de competencia desleal en la modalidad de engaño, supuesto previsto en el artículo 8 del Decreto Legislativo 1044, Ley de Represión de la Competencia Desleal.
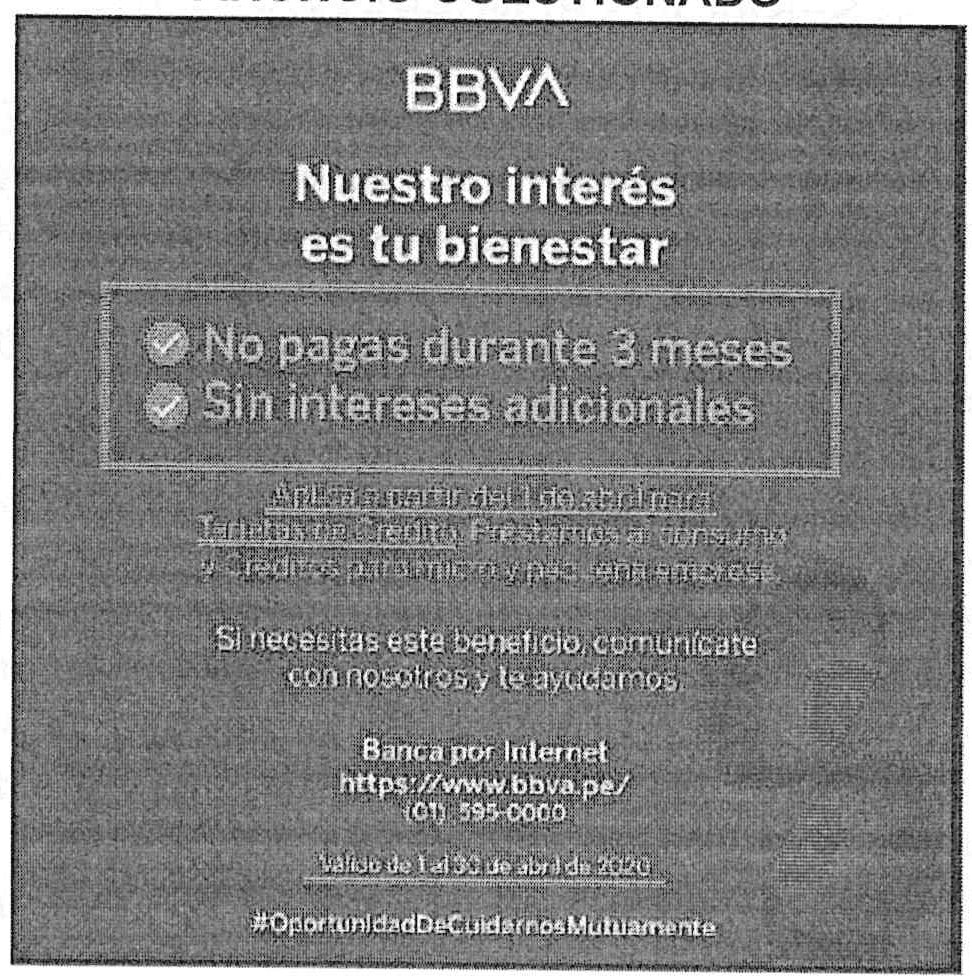
El anuncio denunciado ofrecía, a partir del 1 de abril de 2020, facilidades para tarjetas de crédito, préstamos de consumo y créditos a micro y pequeñas empresas, con las frases «No pagas durante 3 meses» y «Sin intereses adicionales». La denuncia, presentada por un titular de tarjeta de crédito, acusaba al banco de haber omitido que el beneficio solo se aplicaba al pago mínimo exigible de la tarjeta y no a la deuda total.
3 condiciones para remitir a información complementaria
La Sala recordó su criterio sobre la información que el anuncio deja fuera. Un anunciante puede remitir a los consumidores a fuentes de información complementaria, como páginas web, enlaces o términos y condiciones, si se cumplen 3 condiciones:
- Consistencia: la información complementaria es consistente con el mensaje del anuncio.
- Identificación: el anuncio identifica expresamente las fuentes de esa información.
- Acceso: el acceso a esas fuentes es sencillo, gratuito y oportuno, de modo que el consumidor pueda conocer la información antes de adoptar una decisión económica.
Para la Sala, un anuncio no es un contrato de consumo y no tiene por qué recoger todas las condiciones del producto o servicio, porque algunos medios de difusión no dan espacio para ello. Parte de la oferta puede ir en la información complementaria, para no cargar al consumidor con más datos de los que puede leer en el anuncio.
La precisión sobre el pago mínimo no contradice el anuncio
La Sala leyó el anuncio de modo integral y superficial, como lo percibe su destinatario según el artículo 21 de la Ley de Represión de la Competencia Desleal. Con esa lectura, el anuncio ofrecía reprogramar por 3 meses el cobro de deudas de algunos productos financieros, pero no decía hasta dónde llegaba la reprogramación.
Junto a sus frases principales, el anuncio decía «Si necesitas este beneficio, comunícate con nosotros y te ayudamos», con la dirección de la página web y el número de teléfono del banco. Para la Sala, el anuncio no hacía una oferta completa y definitiva: pedía al consumidor consultar en esos canales qué abarcaba el beneficio y qué requisitos tenía.
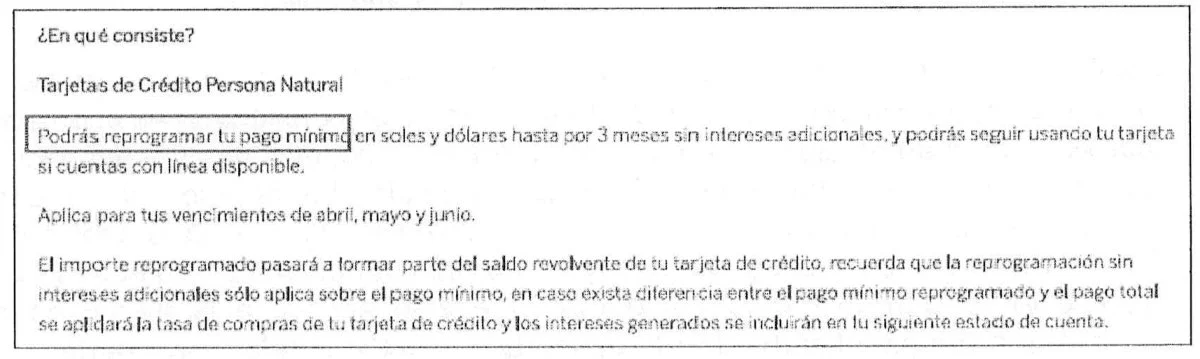
En los términos y condiciones de la página web, el banco precisaba que la reprogramación sin intereses adicionales solo se aplicaba al pago mínimo exigible y que, si había diferencia con el pago total, se aplicaba la tasa de compras de la tarjeta. La Sala concluyó que esa precisión «no contradice el mensaje transmitido por el Anuncio Cuestionado, sino que constituye una especificación de las condiciones concretas de la facilidad anunciada». La página web y la línea telefónica permitían conocerla de forma sencilla, gratuita y oportuna.
Fuentes
Servicio
Actualidad
 INDECOPI declara infundada la denuncia de América Móvil contra Win por comparación indebida
 INDECOPI amonesta a Móvil Phone por comparación indebida en un anuncio de empleo
 INDECOPI deja sin efecto la sanción a Bayer por el anuncio de Cafiaspirina Forte
 INDECOPI multa a academia de Cusco por anunciar ingresantes sin pruebas y operar sin licencia
 INDECOPI multa a Natura Vital por anunciar beneficios no acreditados del producto D-X-San