
OEFA multa con unos S/ 686,081 a Frontera Energy por incumplir cuatro medidas preventivas en el Lote 192
OEFA consideró que la empresa ejecutó entre 2023 y 2025 las medidas para contener y limpiar la fuga del pozo Dorissa 13, que vencían entre noviembre de 2021 y enero de 2022.
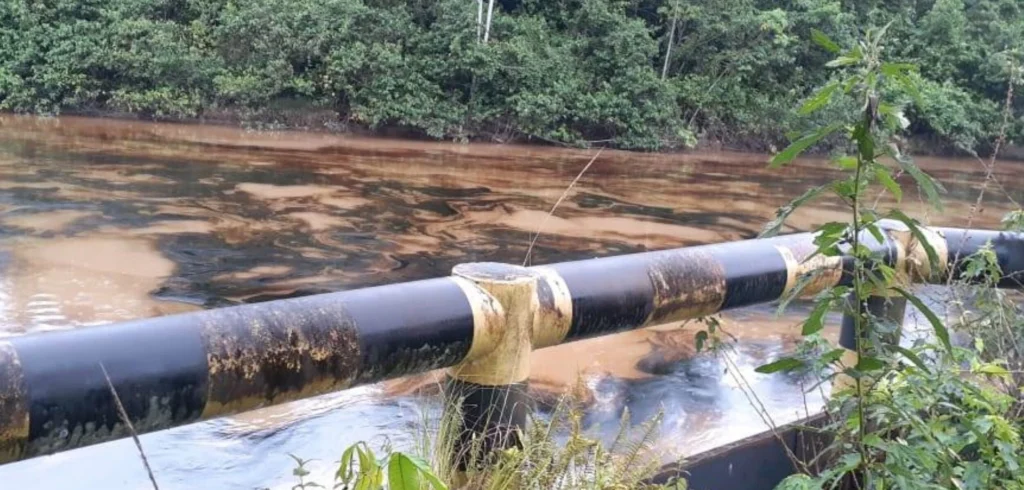
El Tribunal de Fiscalización Ambiental del Organismo de Evaluación y Fiscalización Ambiental (OEFA) confirmó la responsabilidad de Frontera Energy por incumplir cuatro medidas preventivas dictadas tras una fuga en el pozo Dorissa 13 del Lote 192, y fijó su multa en 124.742 UIT, unos S/ 686,081 con la UIT de 2026.
La decisión consta en la Resolución N.° 604-2026-OEFA/TFA-SE del Tribunal, del 5 de octubre de 2026, que confirmó en la responsabilidad la Resolución Directoral N.° 00747-2026-OEFA/DFAI de la Dirección de Fiscalización y Aplicación de Incentivos de OEFA, del 27 de abril de 2026, con la que esta declaró infundada la reconsideración de Frontera Energy del Perú S.A. En Liquidación contra la Resolución Directoral N.° 01396-2025-OEFA-DFAI, del 1 de octubre de 2025.
El Tribunal revocó la multa de 128.831 UIT, unos S/ 708,571, y la reformó en 124.742 UIT, unos S/ 686,081, al excluir del cálculo el costo de capacitar al personal.
La multa se paga en UIT vigentes a la fecha de pago, y con esta resolución queda agotada la vía administrativa.
La Dirección de Supervisión Ambiental en Energía y Minas de OEFA dictó las medidas el 30 de junio de 2021, por la fuga de fluido de producción reportada el 17 de febrero de 2020 en el pozo Dorissa 13 del Lote 192, en Trompeteros, Loreto.
Las medidas ordenaron a Frontera Energy contener el hidrocarburo derramado, limpiar y descontaminar las áreas afectadas, almacenar y transportar los residuos de esa limpieza y darles disposición final.
Cada medida tenía un plazo de cumplimiento y un plazo para acreditar el cumplimiento con un informe técnico.
Con la prórroga que la Dirección de Supervisión concedió el 22 de noviembre de 2021, los plazos de cumplimiento vencieron entre el 30 de noviembre de 2021 y el 25 de enero de 2022.
Cumplir fuera de plazo no subsana la infracción
Para el Tribunal, el incumplimiento de una medida preventiva es una infracción instantánea, que se consuma al día siguiente del vencimiento de los plazos fijados en la medida.
La medida se dicta ante un peligro inminente o un alto riesgo de daño grave al ambiente, y cumplirla fuera de plazo no corrige la finalidad preventiva, que ya quedó frustrada.
Por eso la infracción es insubsanable, aunque sus efectos se prolonguen en el tiempo.
Con ese criterio, el Tribunal rechazó el costo postergado que pedía Frontera Energy: calcular la multa al momento del cumplimiento tardío y reconocer lo invertido en contención, limpieza y manejo de residuos.
El costo postergado exige una infracción que pueda subsanarse antes de la multa.
El cumplimiento tardío cuenta en otro componente de la multa: cierra el periodo de incumplimiento con que se calcula el beneficio ilícito, que corre desde la fecha del incumplimiento hasta la de su cese.
En este caso, ese periodo se contó hasta las fechas en que Frontera Energy ejecutó las medidas, entre el 1 de enero de 2023 y el 24 de marzo de 2025.
La fuerza mayor, dentro del plazo de cumplimiento
La responsabilidad administrativa ante OEFA es objetiva, según el artículo 144 de la Ley N.° 28611, Ley General del Ambiente, y el artículo 18 de la Ley N.° 29325, Ley del Sistema Nacional de Evaluación y Fiscalización Ambiental.
Verificada la infracción, la empresa solo se exime si acredita de manera fehaciente la ruptura del nexo causal por caso fortuito, fuerza mayor o hecho determinante de tercero, o alguna eximente del Texto Único Ordenado de la Ley N.° 27444, aprobado por el Decreto Supremo N.° 006-2026-JUS (TUO de la LPAG).
El caso fortuito o la fuerza mayor, eximente según el literal a) del numeral 1 del artículo 236-A del TUO de la LPAG, es un evento extraordinario, imprevisible e irresistible, como lo define el artículo 1315 del Código Civil.
El Tribunal añade una condición de tiempo: el evento tiene que haberse producido o mantenido durante el plazo de cumplimiento de las medidas preventivas e impedir cumplirlas a tiempo.
Ninguna de las pruebas de Frontera Energy acreditó un evento así.
Agravantes también en la acreditación del cumplimiento
La Dirección de Fiscalización calculó la multa de cada medida en dos extremos: el extremo 1, la ejecución material de la medida, y el extremo 2, la elaboración y remisión del informe técnico que acredita esa ejecución.
Frontera Energy sostuvo que el extremo 2 es una obligación formal, sin capacidad de causar daño ambiental, y que no admitía los factores agravantes f1, gravedad del daño al ambiente; f2, perjuicio económico causado, y f3, aspectos ambientales o fuente de contaminación.
El Tribunal respondió que la medida preventiva es una sola obligación, cumplida solo cuando se ejecutan todas sus actividades, incluida la acreditación oportuna ante la autoridad.
Su incumplimiento genera un daño potencial, y los factores de graduación inciden sobre todo el costo evitado, el ahorro que obtuvo la empresa al cometer la infracción; separar los extremos sirve solo para costear cada actividad.
El Tribunal descartó el criterio de la Resolución N.° 915-2024-OEFA/TFA-SE, que invocó Frontera Energy, porque en este caso la conducta sí puede generar un daño potencial al ambiente.
La metodología de multas de 2026 no rige
El 27 de marzo de 2026 se publicó la Resolución de Consejo Directivo N.° 00005-2026-OEFA/CD, con una nueva metodología de cálculo de multas.
Según la Única Disposición Complementaria Transitoria de esa resolución, los procedimientos sancionadores iniciados antes de su entrada en vigencia, como el de Frontera Energy, se rigen en todas sus instancias por la metodología anterior, aprobada por la Resolución de Presidencia del Consejo Directivo N.° 035-2013-OEFA/PCD y modificada por la Resolución de Presidencia del Consejo Directivo N.° 024-2017-OEFA/CD.
Frontera Energy pidió aplicarle la nueva metodología, que según alegó eliminó el factor f2, por retroactividad benigna.
El Tribunal lo negó: la retroactividad benigna del numeral 5 del artículo 230 del TUO de la LPAG alcanza solo a las disposiciones sancionadoras, las que califican conductas como infracciones y fijan su consecuencia, y la metodología de multas no tiene naturaleza sancionadora.
El factor f2 se mantuvo en las cuatro multas, y el Tribunal constató que los informes de multa explicaban por qué se aplicaba.
Sin ingresos acreditados, sin análisis de confiscatoriedad
La multa no puede superar el 10% del ingreso bruto anual que el infractor percibió el año anterior a la infracción, por el numeral 12.2 del artículo 12 del Reglamento del Procedimiento Administrativo Sancionador de OEFA, aprobado por la Resolución de Consejo Directivo N.° 027-2017-OEFA/CD.
La empresa acredita esos ingresos con declaraciones juradas presentadas ante SUNAT, estados financieros, libros contables u otros documentos similares, y el análisis abarca todos sus ingresos, no solo los de la unidad fiscalizada.
Sin esa información, la empresa pierde el análisis de no confiscatoriedad.
Frontera Energy, en liquidación, presentó sus ingresos de 2022, 2023 y 2024, años en que afirma no haber percibido ingresos, y pidió que se aplicara el numeral 12.5, que para la actividad en etapa de cierre o abandono toma los dos últimos ingresos brutos anuales percibidos.
Para el Tribunal, ese numeral se aplica solo cuando la empresa no percibió ingresos el año anterior a la infracción; con la lectura de Frontera Energy, la empresa que deja de percibir ingresos después de la infracción queda fuera de toda multa.
Las infracciones se cometieron en 2021 y 2022, y Frontera Energy no acreditó sus ingresos de 2020 y 2021 ni que no los hubiera tenido, de modo que el análisis no se hizo.
Capacitación del personal fuera del costo evitado
Al revisar la multa, el Tribunal encontró que la Dirección de Fiscalización había incluido el costo de capacitación del personal entre los costos evitados del extremo 2 de cada medida.
El Tribunal lo excluyó: el costo evitado comprende solo los gastos directamente exigibles, indispensables para cumplir la obligación fiscalizable y con una relación causal directa e inmediata con la infracción, y la capacitación no cumplía esas condiciones.
Ese fue el único componente que cambió el Tribunal: el beneficio ilícito del extremo 1, la probabilidad de detección y los factores de graduación quedaron como los fijó la Dirección de Fiscalización.
Las multas por cada medida preventiva
Tras el recálculo del Tribunal, Frontera Energy debe pagar estas multas por cada medida preventiva incumplida, con su equivalente en soles con la UIT de 2026:
- Contener el hidrocarburo derramado: 10.487 UIT, unos S/ 57,679.
- Limpiar y descontaminar las áreas afectadas: 79.471 UIT, unos S/ 437,091.
- Almacenar y transportar los residuos: 27.248 UIT, unos S/ 149,864.
- Dar disposición final a los residuos: 7.536 UIT, unos S/ 41,448.
La multa por la disposición final queda por debajo del rango de 10 UIT a 1,000 UIT, unos S/ 55,000 a S/ 5,500,000, previsto para la infracción.
El Tribunal la impuso por ese monto en aplicación de la Resolución de Consejo Directivo N.° 001-2020-OEFA/CD.
Fuentes
Actualidad
 OEFA archiva la multa de unos S/ 205,079 a Frontera Energy por no prevenir una fuga en un pozo que recibió cerrado
 OEFA anula la multa de unos S/ 37,290 que se impuso a Avivel por negar el ingreso a la supervisión
 OEFA multa con unos S/ 19,558 a Hidroeléctrica Rapaz por siete infracciones en su línea de transmisión
 OEFA multa con unos S/ 20,675 a Chungar por no informar la suspensión de dos hidroeléctricas ni monitorear el agua
 OEFA archiva multa de unos S/ 732,221 a La Arena por subsanación voluntaria
 OEFA deja sin efecto multa de unos S/ 14,459,726 a Compañía Minera Santander por cierre progresivo no ejecutado