
OEFA deja sin efecto multa de unos S/ 14,459,726 a Compañía Minera Santander por cierre progresivo no ejecutado
OEFA concluyó que no se exige ejecutar el cierre mientras se evalúa un cambio del plan pedido antes del plazo y aprobado después, y aplicó el eximente por cumplir un deber legal.
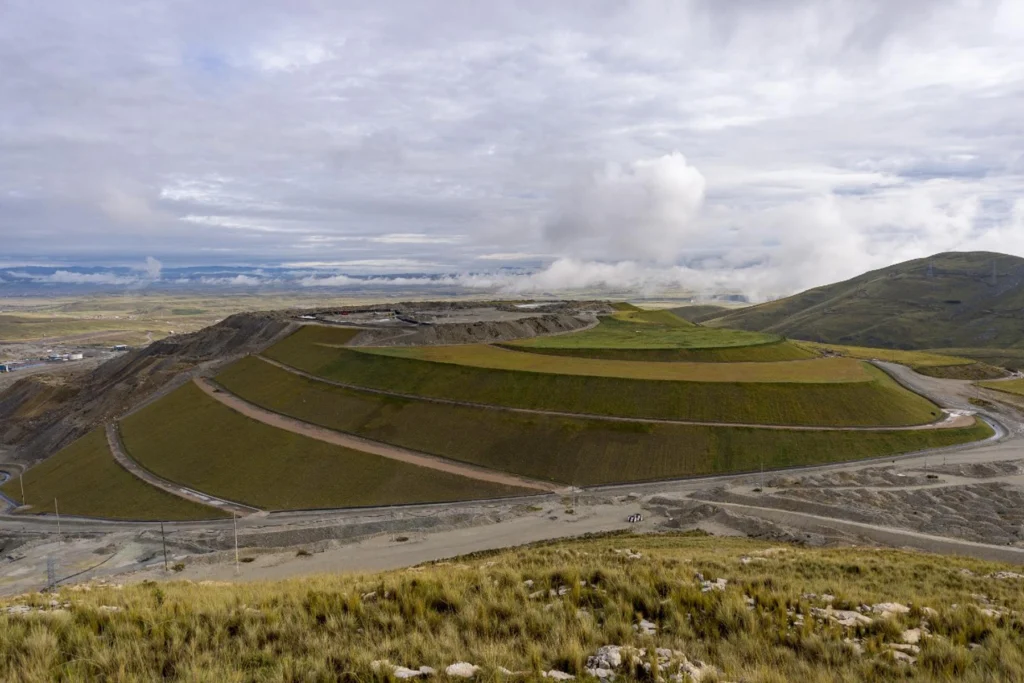
El Tribunal de Fiscalización Ambiental del Organismo de Evaluación y Fiscalización Ambiental (OEFA) revocó la multa de 2,629.041 UIT, unos S/ 14,459,726 con la UIT de 2026, a Compañía Minera Santander por no ejecutar el cierre progresivo de tres componentes de su unidad en Huaral, y archivó el procedimiento administrativo sancionador, porque la empresa pidió a tiempo modificar su Plan de Cierre de Minas y el Ministerio de Energía y Minas aprobó el cambio.
La decisión consta en la Resolución N° 593-2026-OEFA/TFA-SE del Tribunal, del 1 de octubre de 2026, que revocó la Resolución Directoral N° 1004-2026-OEFA/DFAI de la Dirección de Fiscalización y Aplicación de Incentivos de OEFA, del 9 de junio de 2026, con la que esta declaró responsable a Compañía Minera Santander S.A.C. y le impuso la multa.
La Dirección de Fiscalización había declarado responsable a Compañía Minera Santander de no ejecutar el cierre progresivo que su Plan de Cierre de Minas preveía para tres componentes de la unidad fiscalizable Santander, en la provincia de Huaral: el Depósito de Desmonte Magistral Sur, la Cantera Chupa y los Módulos no rehabilitados.
La declaración de responsabilidad queda sin efecto junto con la multa.
El Cuadro N° 1 de la resolución trae la multa de cada componente.
3 condiciones para el eximente por deber legal
El Tribunal aplicó el eximente de responsabilidad del literal b) del numeral 1 del artículo 236-A del Texto Único Ordenado de la Ley N° 27444, Ley del Procedimiento Administrativo General, aprobado por Decreto Supremo N° 006-2026-JUS: obrar en cumplimiento de un deber legal.
Para el Tribunal, el titular minero está obligado a ejecutar las medidas de cierre aprobadas y también a procurar que esas medidas y sus cronogramas sean idóneos para un cierre ambientalmente adecuado.
El titular minero puede pedir por iniciativa propia la modificación del Plan de Cierre de Minas, según el artículo 20.2 del Reglamento para el Cierre de Minas, aprobado por Decreto Supremo N° 033-2005-EM, en el texto vigente cuando Compañía Minera Santander presentó su solicitud.
La falta de ejecución de las obligaciones de cierre mientras la autoridad certificadora evalúa una solicitud de modificación del Plan de Cierre de Minas no es imputable al titular minero cuando concurren estas tres condiciones:
- Que la solicitud se presente antes del vencimiento del plazo de ejecución de las medidas de cierre.
- Que la modificación solicitada esté vinculada con los componentes y las obligaciones imputados.
- Que la autoridad certificadora apruebe después la modificación.
En ese supuesto, para el Tribunal no resulta razonable exigir al titular minero que ejecute simultáneamente las medidas originalmente aprobadas, y en los plazos establecidos, mientras se evalúa la modificación de esas medidas o de su cronograma.
El Tribunal ya se había pronunciado en ese sentido en las Resoluciones N° 129-2022-OEFA/TFA-SE y N° 297-2026-OEFA/TFA-SE.
La modificación se pidió antes del plazo
En julio de 2022, la versión vigente del Plan de Cierre de Minas de la unidad fiscalizable Santander era su Segunda Modificación, aprobada en 2021 por el Ministerio de Energía y Minas, autoridad certificadora del plan.
Compañía Minera Santander presentó la solicitud de aprobación de la Tercera Modificación el 30 de abril de 2022, antes de que venciera el cronograma de cierre progresivo de los tres componentes.
Esa fecha es también anterior a la supervisión de OEFA del 21 al 27 de julio de 2022 y al inicio del procedimiento administrativo sancionador.
El Ministerio aprobó la Tercera Modificación el 31 de enero de 2023, con la Resolución Directoral N° 0004-2023/MINEM-DGAAM.
La Tercera Modificación mantuvo las medidas y los diseños de cierre y cambió el cronograma de los tres componentes imputados.
El Cuadro N° 2 de la resolución trae el cronograma anterior y el nuevo de cada componente.
Con esas fechas, el Tribunal dio por cumplidas las tres condiciones y concluyó que la falta de ejecución del cierre progresivo mientras el Ministerio evaluaba la Tercera Modificación no es imputable a Compañía Minera Santander.
La vigencia formal del plan no bastaba
La Dirección de Fiscalización sancionó porque las obligaciones de la Segunda Modificación estaban formalmente vigentes en la supervisión de julio de 2022.
Para el Tribunal, ese análisis no basta para atribuir responsabilidad: no evalúa qué efecto tuvieron la solicitud oportuna de modificación y su aprobación posterior sobre la exigibilidad de las obligaciones mientras el Ministerio evaluaba la solicitud.
El Tribunal precisó que su decisión no reconoce efectos retroactivos automáticos a la Tercera Modificación ni niega que la Segunda Modificación estaba vigente en la supervisión.
Lo que examinó es si la falta de ejecución de las obligaciones originales, durante la evaluación de su modificación, era imputable a Compañía Minera Santander.
Aplicado el eximente, el Tribunal consideró que carecía de objeto pronunciarse sobre los demás argumentos de la empresa, entre ellos los referidos al cálculo de las multas.
Fuentes
Actualidad
 OEFA multa con unos S/ 686,081 a Frontera Energy por incumplir cuatro medidas preventivas en el Lote 192
 OEFA archiva la multa de unos S/ 205,079 a Frontera Energy por no prevenir una fuga en un pozo que recibió cerrado
 OEFA anula la multa de unos S/ 37,290 que se impuso a Avivel por negar el ingreso a la supervisión
 OEFA multa con unos S/ 19,558 a Hidroeléctrica Rapaz por siete infracciones en su línea de transmisión
 OEFA multa con unos S/ 20,675 a Chungar por no informar la suspensión de dos hidroeléctricas ni monitorear el agua
 OEFA archiva multa de unos S/ 732,221 a La Arena por subsanación voluntaria