
OEFA archiva la multa de unos S/ 205,079 a Frontera Energy por no prevenir una fuga en un pozo que recibió cerrado
OEFA concluyó que el deber de prevención alcanza a lo que el titular opera, no a todo lo que está en su área de contrato; la multa total de la empresa baja a unos S/ 286,248.
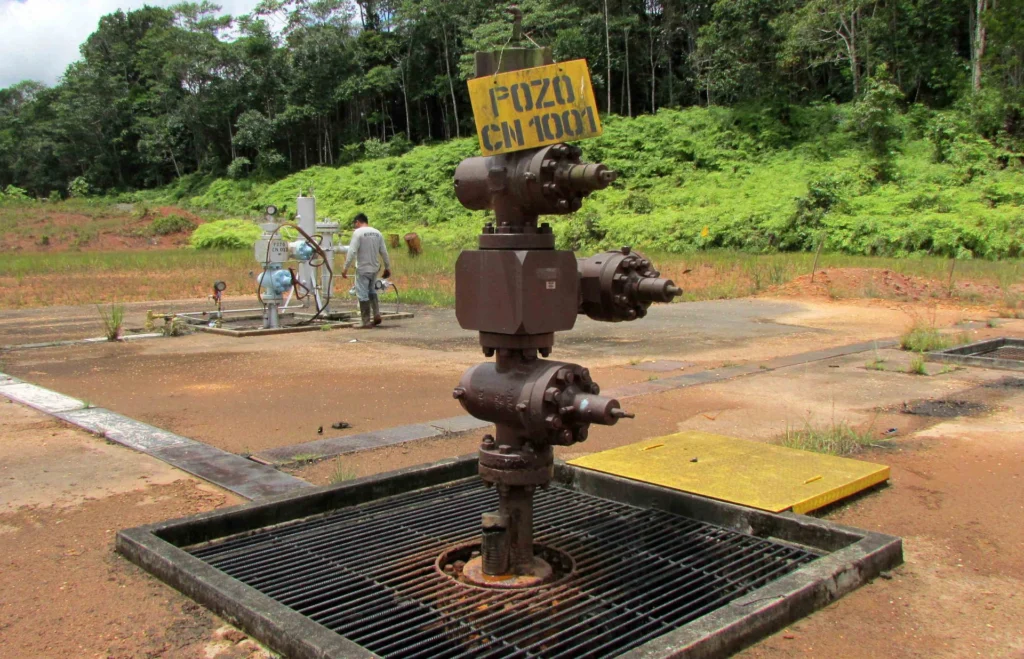
El Tribunal de Fiscalización Ambiental del Organismo de Evaluación y Fiscalización Ambiental (OEFA) archivó la sanción a Frontera Energy por no prevenir la fuga de petróleo crudo de un pozo del Lote 192 que recibió cerrado, y con ello cae la multa de 37.287 UIT, unos S/ 205,079 con la UIT de 2026.
La decisión consta en la Resolución N.° 605-2026-OEFA/TFA-SE del Tribunal, del 5 de octubre de 2026, que revocó en parte la Resolución Directoral N.° 00768-2026-OEFA/DFAI de la Dirección de Fiscalización y Aplicación de Incentivos (DFAI) de OEFA, del 29 de abril de 2026, con la que esta declaró infundada la reconsideración de Frontera Energy del Perú S.A. en Liquidación contra la Resolución Directoral N.° 01273-2024-OEFA/DFAI, del 27 de junio de 2024.
Con la Resolución Directoral N.° 01273-2024-OEFA/DFAI, DFAI había declarado la responsabilidad de Frontera Energy por cinco conductas infractoras y le había impuesto una multa total de 91.845 UIT, unos S/ 505,148.
Con la resolución del Tribunal, la multa total baja a 52.045 UIT, unos S/ 286,248, y queda agotada la vía administrativa.
Las cinco conductas infractoras derivan de la emergencia ambiental del 25 de agosto de 2020: una fuga de petróleo crudo desde el niple del mini mandrell del cabezal del pozo 17 del yacimiento San Jacinto, en el Lote 192, en Loreto.
Frontera Energy explotó el Lote 192 desde el 30 de agosto de 2015 hasta el 5 de febrero de 2021, bajo el Contrato de Servicios Temporal del Lote 192 suscrito con PERUPETRO.
Medidas inmediatas exigibles desde la emergencia
El Tribunal confirmó la responsabilidad de Frontera Energy por no tomar medidas inmediatas para controlar y minimizar los impactos ambientales negativos de la emergencia.
Ante una emergencia con consecuencias negativas al ambiente, el titular de actividades de hidrocarburos debe tomar medidas inmediatas para controlar y minimizar sus impactos, de acuerdo con su Plan de Contingencia, según el artículo 66 del Reglamento de Protección Ambiental de Hidrocarburos, aprobado por Decreto Supremo N.° 039-2014-EM (RPAAH).
Frontera Energy alegó que conoció la emergencia el 21 de setiembre de 2020, con la Carta N.° 00883-2020-OEFA/DSEM, y que solo desde entonces le eran exigibles las acciones de control y contención.
El Tribunal respondió que esas acciones son exigibles desde la ocurrencia de la emergencia ambiental, no desde la notificación de un acto administrativo o de un requerimiento de información.
El titular debe contar con mecanismos de control, supervisión y comunicación que le permitan detectar de inmediato los eventos dentro de su unidad fiscalizable, y Frontera Energy no acreditó un hecho ajeno a su voluntad que le hubiera impedido detectar la emergencia a tiempo.
Aun contando desde el 21 de setiembre de 2020, la respuesta fue tardía para el Tribunal: Frontera Energy colocó un tapón metálico para detener la fuga recién el 25 de noviembre de 2020, 65 días después.
En ese tiempo, el suelo y la vegetación impregnados con petróleo crudo pasaron de 306 m² a 602.8 m².
Los trabajos de contención constatados en las supervisiones no eximen a Frontera Energy de la responsabilidad por la inacción previa ni por no haber evitado que el petróleo crudo llegara a suelo y vegetación que al inicio no estaban afectados.
Un pozo inactivo no entra en la prevención
DFAI había sancionado la omisión de medidas de prevención con base en el artículo 3 del RPAAH y en los artículos 74 y 75 de la Ley General del Ambiente, aprobada por la Ley N.° 28611.
Frontera Energy sostuvo que el pozo 17 ya estaba cerrado cuando asumió el Contrato de Servicios Temporal del Lote 192 y que nunca lo operó.
Según el Tribunal, el deber de prevención se vincula con los impactos de la actividad de hidrocarburos que el titular efectivamente desarrolla, y presupone que el componente respecto del cual se le atribuye la omisión esté comprendido en esa actividad.
La ubicación física del componente dentro del área contractual no basta: cuentan su condición y las actividades que el titular realiza con él.
El listado de pozos inactivos del Lote 192 y la información de PERUPETRO sobre los pozos que debían seguir en operación mostraron que el pozo 17 estaba inactivo y cerrado antes de que Frontera Energy iniciara operaciones, que siguió así durante el contrato y que la empresa no lo reactivó ni lo incorporó a la producción.
Que el pozo se le entregara como parte de los bienes del Lote 192 no obligaba a Frontera Energy, por sí solo, a adoptar medidas de prevención sobre él.
3 conductas con la responsabilidad firme
La responsabilidad por las otras tres conductas infractoras quedó firme, y el Tribunal solo revisó sus multas.
Frontera Energy no cuestionó en la apelación la falta de presentación del Reporte Preliminar ni la del Reporte Final de emergencia ambiental.
La falta de remisión de la información requerida en el Acta de Supervisión la reconoció en sus descargos y no se desistió del reconocimiento, por lo que quedó firme en aplicación del artículo 212 del Texto Único Ordenado de la Ley N.° 27444, Ley del Procedimiento Administrativo General, aprobado por Decreto Supremo N.° 006-2026-JUS (TUO de la LPAG).
Sin capacitación en el costo evitado
Para salvaguardar el principio de razonabilidad, el Tribunal revisó los costos evitados con los que DFAI calculó el beneficio ilícito de las cuatro conductas infractoras restantes.
En las cuatro, DFAI había incluido el costo de capacitar al personal involucrado, y el Tribunal lo excluyó.
El costo evitado se limita a los gastos directamente exigibles por la normativa ambiental, indispensables para cumplir la obligación fiscalizable y con relación causal directa e inmediata con la conducta infractora, y la capacitación del personal no cumple esas condiciones.
Las 4 multas que quedan
Con el nuevo beneficio ilícito, y con la misma probabilidad de detección y los mismos factores de graduación, el Tribunal revocó la multa de 54.558 UIT, unos S/ 300,069, por las cuatro conductas restantes y fijó estas multas, con su equivalente en soles con la UIT de 2026:
| Conducta infractora | Multa de DFAI | Multa del Tribunal |
|---|---|---|
| Falta de presentación del Reporte Preliminar de emergencia ambiental | 0.632 UIT, unos S/ 3,476 | 0.297 UIT, unos S/ 1,634 |
| Falta de presentación del Reporte Final de emergencia ambiental | 1.709 UIT, unos S/ 9,400 | 1.462 UIT, unos S/ 8,041 |
| Omisión de medidas de prevención | 37.287 UIT, unos S/ 205,079 | Archivada |
| Omisión de medidas inmediatas | 51.362 UIT, unos S/ 282,491 | 49.555 UIT, unos S/ 272,553 |
| Falta de remisión de la información requerida en el Acta de Supervisión | 0.855 UIT, unos S/ 4,703 | 0.731 UIT, unos S/ 4,021 |
| Total | 91.845 UIT, unos S/ 505,148 | 52.045 UIT, unos S/ 286,248 |
Las multas se pagan en UIT vigentes a la fecha de pago.
La multa por la falta de remisión de la información resultó de 1.462 UIT, unos S/ 8,041, en el nuevo cálculo, y el Tribunal le aplicó el descuento del 50% por el reconocimiento de responsabilidad en los descargos a la imputación de cargos.
Estados financieros auditados para el tope
Frontera Energy pidió la nulidad de la resolución de DFAI por falta de motivación en el análisis de no confiscatoriedad.
La multa no puede ser mayor al 10% del ingreso bruto anual que el infractor percibió el año anterior a la infracción, según el numeral 12.2 del artículo 12 del Reglamento del Procedimiento Administrativo Sancionador de OEFA, aprobado por Resolución de Consejo Directivo N.° 027-2017-OEFA/CD (RPAS).
Como las conductas infractoras son de 2020, cuentan los ingresos de 2019.
DFAI había descartado los estados financieros de 2019 que Frontera Energy presentó con sus descargos, porque no permitían separar los ingresos obtenidos en el Perú.
El Tribunal los aceptó: son estados financieros auditados, y sus notas a los estados financieros consolidados registran los ingresos de Frontera Energy en el Perú en 2019, de US$ 135,136,000.
Con esos ingresos, el límite es de 10,736.877 UIT, unos S/ 59,052,824, y la multa de 91.845 UIT, unos S/ 505,148, impuesta por DFAI no resulta confiscatoria.
La apreciación distinta del Tribunal no llevó a la nulidad: que el superior jerárquico valore los medios probatorios de otro modo no es causal de nulidad, según el numeral 6.3 del artículo 6 del TUO de la LPAG, y DFAI sí explicó por qué descartó esa información.
Frontera Energy invocó también el numeral 12.5 del artículo 12 del RPAS, para el administrado que no percibe ingresos porque su actividad está en etapa de cierre o abandono.
El Tribunal no lo aplicó: los estados financieros que Frontera Energy presentó para ese fin son posteriores a las infracciones, y aun en cierre o abandono el administrado debe acreditar la falta de ingresos y sus últimos ingresos percibidos antes de las infracciones.
El factor f2 sigue la metodología anterior
Frontera Energy pidió excluir el factor de graduación f2, perjuicio económico causado, que DFAI aplicó solo a la multa por la omisión de medidas inmediatas.
Invocó la retroactividad benigna de la nueva metodología de cálculo de multas, aprobada por Resolución de Consejo Directivo N.° 00005-2026-OEFA/CD y publicada el 27 de marzo de 2026, que según la empresa elimina ese factor.
El Tribunal rechazó el pedido: según la Única Disposición Complementaria Transitoria de esa resolución, los procedimientos sancionadores iniciados antes de su entrada en vigencia se rigen en todas sus instancias por la metodología aprobada por Resolución de Presidencia del Consejo Directivo N.° 035-2013-OEFA/PCD y modificada por Resolución de Consejo Directivo N.° 024-2017-OEFA/CD.
Esa metodología aplica el factor f2 cuando la conducta infractora tiene una afectación potencial o real a un componente ambiental o a la salud, y el informe de multa de DFAI explicó su aplicación.
Sin costo postergado en una conducta insubsanable
Frontera Energy pidió descontar del beneficio ilícito las inversiones posteriores al incumplimiento, o acortar el periodo de incumplimiento, porque la fuga quedó controlada antes del 14 de junio de 2024, fecha de cálculo de la multa.
Según el Tribunal, el costo postergado es la inversión que hace el administrado para subsanar el incumplimiento antes de la multa, y solo procede si la conducta infractora es subsanable.
La omisión de medidas inmediatas es insubsanable, y por eso el Tribunal no descontó ninguna inversión del beneficio ilícito ni redujo el periodo de incumplimiento.
Fuentes
Actualidad
 OEFA multa con unos S/ 686,081 a Frontera Energy por incumplir cuatro medidas preventivas en el Lote 192
 OEFA anula la multa de unos S/ 37,290 que se impuso a Avivel por negar el ingreso a la supervisión
 OEFA multa con unos S/ 19,558 a Hidroeléctrica Rapaz por siete infracciones en su línea de transmisión
 OEFA multa con unos S/ 20,675 a Chungar por no informar la suspensión de dos hidroeléctricas ni monitorear el agua
 OEFA archiva multa de unos S/ 732,221 a La Arena por subsanación voluntaria
 OEFA deja sin efecto multa de unos S/ 14,459,726 a Compañía Minera Santander por cierre progresivo no ejecutado